
Đang tải...
07/09/2026
Năm 2026, bối cảnh đầu tư có nhiều thay đổi so với giai đoạn thị trường trầm lắng trước đó. Bất động sản đang phục hồi nguồn cung và bước vào giai đoạn phân hóa mạnh hơn, trong khi chứng khoán được hỗ trợ bởi kỳ vọng tăng trưởng kinh tế, đầu tư công và dòng vốn sau quá trình nâng hạng. Vàng tiếp tục được quan tâm trong vai trò tài sản phòng thủ, còn tiền gửi ngân hàng tạo ra dòng thu nhập tương đối ổn định.
Điều này đồng nghĩa với việc người có 5 tỷ đồng không nhất thiết phải lựa chọn một kênh duy nhất. Một danh mục gồm nhiều loại tài sản có thể giúp cân bằng giữa khả năng tăng trưởng, tính thanh khoản và mức độ an toàn của vốn. Tỷ trọng cụ thể cần phụ thuộc vào việc nhà đầu tư muốn tạo dòng tiền đều đặn, gia tăng tài sản trong dài hạn hay bảo toàn vốn.
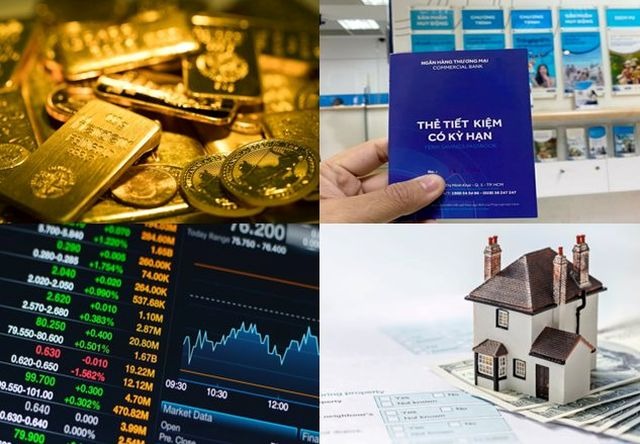
Với 5 tỷ đồng, nhà đầu tư có thể phân bổ vốn vào nhiều nhóm tài sản. Ảnh: Sưu tầm.
Với nguồn vốn 5 tỷ đồng, bất động sản vẫn là một lựa chọn đáng cân nhắc nếu nhà đầu tư có thời gian nắm giữ dài và không cần sử dụng toàn bộ số tiền trong ngắn hạn. Sau giai đoạn tái cấu trúc, thị trường năm 2026 đang có dấu hiệu phục hồi nguồn cung. Bộ Xây dựng cho biết trong quý II/2026, cả nước có 875 dự án với khoảng 65.065 căn được triển khai theo các nhóm sản phẩm được thống kê, cho thấy hoạt động phát triển nguồn cung đang cải thiện.
Tuy nhiên, 5 tỷ đồng không nên được hiểu là mức vốn có thể mua bất kỳ loại bất động sản nào. Nhà đầu tư cần lựa chọn theo từng thị trường và mục tiêu. Ở các khu vực có giá cao, số vốn này có thể phù hợp hơn với căn hộ, nhà ở có khả năng khai thác cho thuê hoặc sản phẩm có vị trí tốt thay vì cố tìm một lô đất diện tích lớn. Tại những thị trường vệ tinh, 5 tỷ đồng có thể mở rộng phạm vi lựa chọn nhưng đi kèm yêu cầu cao hơn về pháp lý, hạ tầng và thanh khoản.
Đặc biệt, không nên chỉ mua bất động sản với kỳ vọng “để đó chờ tăng giá”. Một tài sản có vị trí tốt nhưng không có nhu cầu ở thực, khó cho thuê hoặc thanh khoản thấp vẫn có thể khiến vốn bị khóa trong thời gian dài. Vì vậy, với ngân sách 5 tỷ đồng, nên ưu tiên sản phẩm có pháp lý rõ ràng, hạ tầng hiện hữu, nhu cầu sử dụng thực và khả năng thoát hàng tương đối tốt.
Bất động sản phù hợp với chiến lược tích lũy tài sản trong dài hạn. Ảnh: Sưu tầm.
Chứng khoán phù hợp hơn với nhà đầu tư chấp nhận biến động và có khả năng theo dõi danh mục. Nửa cuối năm 2026, thị trường được kỳ vọng tiếp tục hưởng lợi từ các yếu tố như đầu tư công, tăng trưởng kinh tế và triển vọng thu hút dòng vốn ngoại sau nâng hạng. VCBS cũng đánh giá đây là những động lực đáng chú ý của thị trường trong thời gian tới.
Tuy nhiên, không nên đưa toàn bộ 5 tỷ đồng vào cổ phiếu chỉ vì kỳ vọng VN-Index tăng. Thị trường có thể điều chỉnh ngay cả khi triển vọng kinh tế và lợi nhuận doanh nghiệp tích cực. Một số dự báo cuối năm 2026 cũng cho thấy kỳ vọng giữa các tổ chức phân tích khá rộng, phản ánh mức độ bất định vẫn còn.
Nếu lựa chọn chứng khoán, nhà đầu tư có thể chia vốn thành nhiều phần thay vì giải ngân một lần. Danh mục cũng nên tập trung vào những doanh nghiệp có nền tảng tài chính, dòng tiền và triển vọng kinh doanh rõ ràng thay vì chạy theo các cổ phiếu tăng nóng. Với người chưa có nhiều kinh nghiệm, quỹ đầu tư hoặc các sản phẩm đầu tư đa dạng hóa có thể là lựa chọn dễ quản lý hơn việc tự xây dựng danh mục lớn.
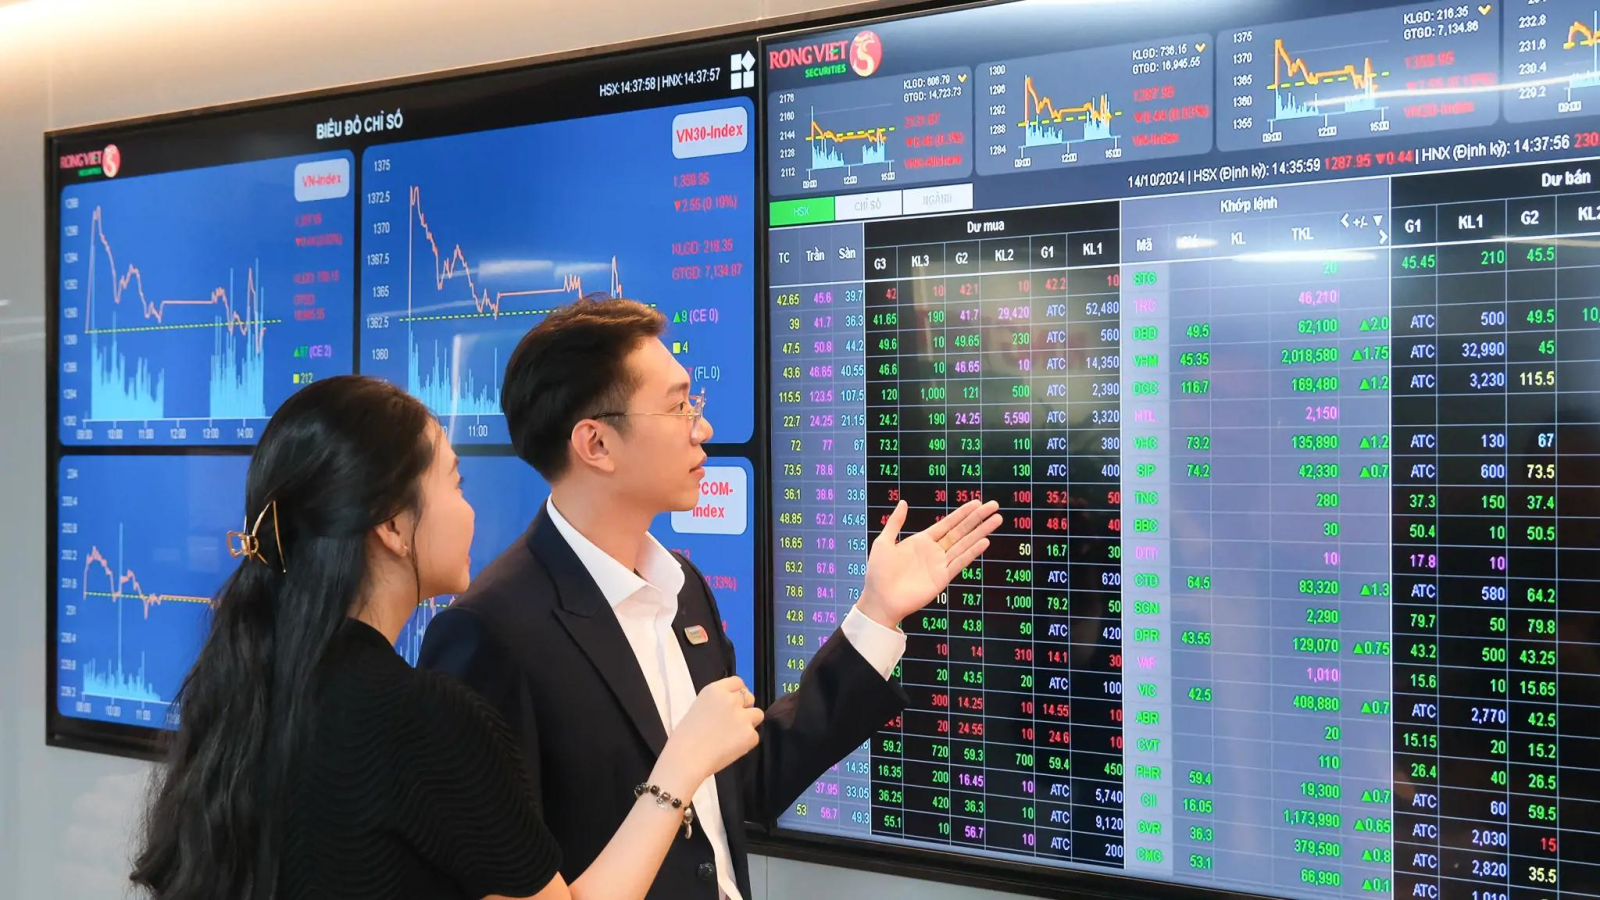
Chứng khoán mang lại cơ hội tăng trưởng nhưng đi kèm biến động thị trường. Ảnh: Sưu tầm.
Vàng có thể được xem như một phần tài sản phòng thủ trong danh mục 5 tỷ đồng. Năm 2026, triển vọng giá vàng vẫn được đánh giá tích cực bởi nhiều tổ chức, trong bối cảnh nhu cầu trú ẩn và hoạt động mua vàng của ngân hàng trung ương tiếp tục là những yếu tố hỗ trợ. Bộ phận nghiên cứu thuộc Bộ Tài chính cũng từng ghi nhận các dự báo cho rằng giá vàng năm 2026 có thể duy trì ở vùng cao.
Dù vậy, vàng không tạo ra dòng tiền định kỳ như tiền gửi hay bất động sản cho thuê. Nhà đầu tư chỉ thu được lợi nhuận khi giá bán cao hơn giá vốn và còn phải tính đến chênh lệch giá mua – bán. Sau những giai đoạn tăng mạnh, giá vàng cũng có thể xuất hiện các nhịp điều chỉnh lớn.
Vì vậy, với 5 tỷ đồng, vàng phù hợp hơn với vai trò đa dạng hóa và bảo toàn một phần sức mua thay vì trở thành tài sản chiếm tỷ trọng áp đảo. Tỷ trọng bao nhiêu phụ thuộc vào mức độ lo ngại rủi ro và mục tiêu tài chính của từng người.
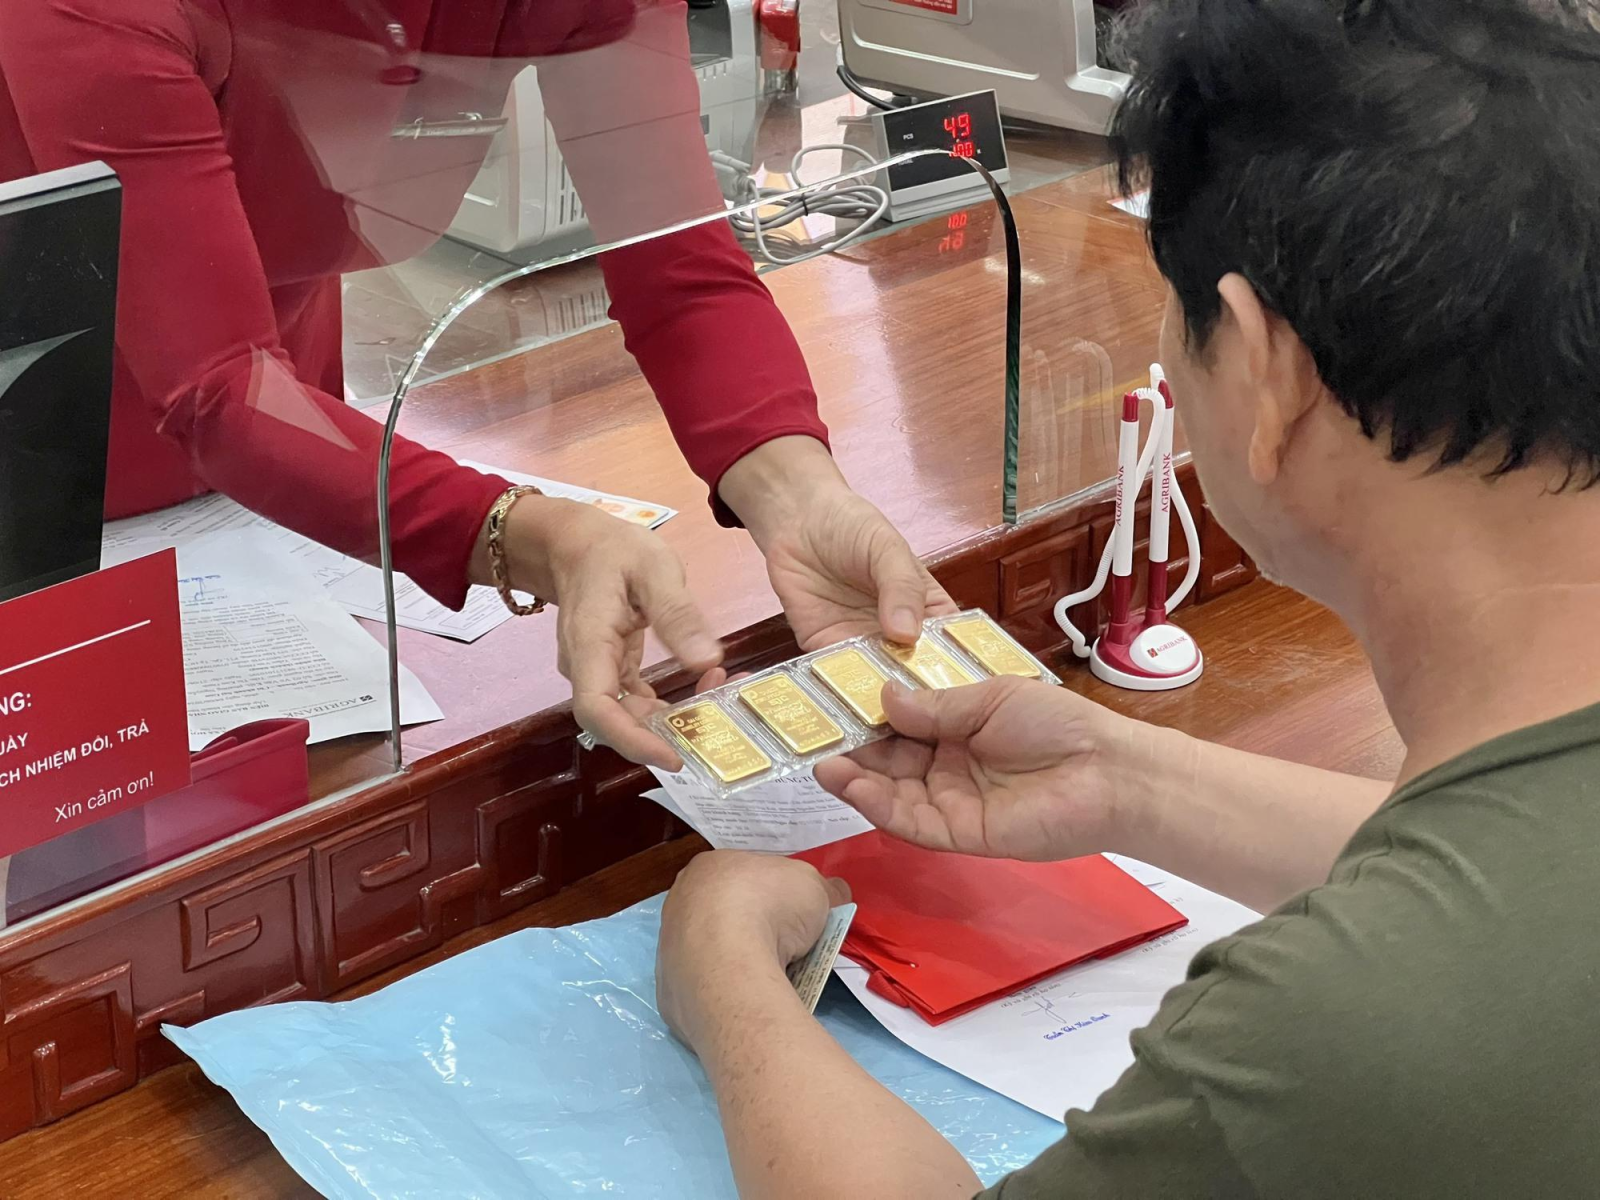
Vàng và tiền gửi có thể đóng vai trò cân bằng rủi ro trong danh mục. Ảnh: Sưu tầm.
Nếu mục tiêu chính là bảo toàn vốn và tạo thu nhập tương đối ổn định, tiền gửi vẫn là một lựa chọn đáng cân nhắc. Mặt bằng lãi suất tháng 9/2026 đang có sự phân hóa giữa các ngân hàng và kỳ hạn. Một số ngân hàng niêm yết lãi suất 12 tháng trên 7%/năm, trong khi nhóm ngân hàng thương mại nhà nước phổ biến ở mức thấp hơn. Một số mức lãi suất cao hơn còn đi kèm điều kiện về số tiền, kỳ hạn hoặc sản phẩm cụ thể.
Nếu giả định toàn bộ 5 tỷ đồng được gửi với lãi suất 7%/năm, tiền lãi lý thuyết khoảng 350 triệu đồng/năm, trước khi tính các điều kiện thực tế của sản phẩm tiền gửi. Con số này cho thấy tiền gửi có thể tạo ra dòng tiền dễ dự tính hơn so với các tài sản biến động giá.
Tuy nhiên, gửi toàn bộ 5 tỷ đồng cũng đồng nghĩa với việc nhà đầu tư bỏ qua khả năng tăng giá của các tài sản khác nếu thị trường thuận lợi. Vì vậy, tiền gửi có thể được sử dụng như phần lõi an toàn của danh mục, đồng thời tạo nguồn tiền dự phòng để giải ngân khi xuất hiện cơ hội phù hợp.
Không có một công thức phân bổ cố định cho tất cả nhà đầu tư. Với người ưu tiên cân bằng giữa an toàn và tăng trưởng, có thể tham khảo cách chia 2 tỷ đồng cho tiền gửi, 1,5 tỷ đồng cho bất động sản hoặc sản phẩm có khả năng tạo dòng tiền, 1 tỷ đồng cho chứng khoán và 500 triệu đồng cho vàng.
Với người chấp nhận rủi ro cao hơn và có thời gian đầu tư dài, tỷ trọng tài sản tăng trưởng có thể được nâng lên. Chẳng hạn, 2 tỷ đồng dành cho bất động sản, 1,5 tỷ đồng cho chứng khoán, 500 triệu đồng cho vàng và 1 tỷ đồng duy trì ở tiền gửi hoặc tiền mặt. Ngược lại, người sắp cần sử dụng vốn hoặc ưu tiên bảo toàn tài sản có thể tăng tỷ trọng tiền gửi, giảm các khoản đầu tư biến động mạnh.
Điểm quan trọng là không nhất thiết phải giải ngân toàn bộ 5 tỷ đồng ngay lập tức. Giữ một phần tiền mặt hoặc tiền gửi ngắn hạn giúp nhà đầu tư có dư địa xử lý các khoản chi bất ngờ và chủ động trước những cơ hội xuất hiện trên thị trường.
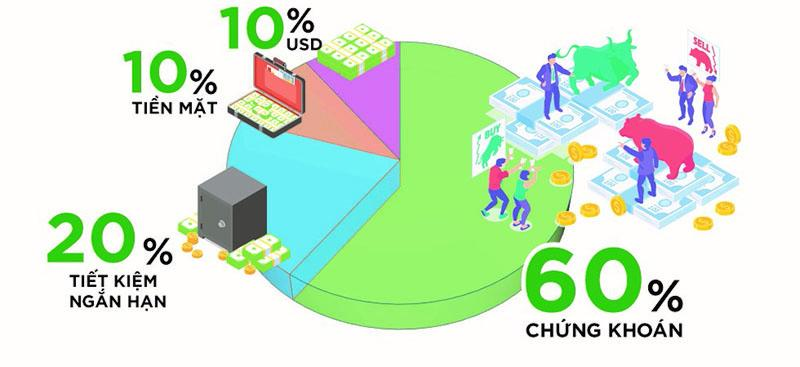
Phân bổ vốn giúp nhà đầu tư cân bằng giữa tăng trưởng, thanh khoản và mức độ an toàn. Ảnh: Sưu tầm.
Cùng một khoản vốn 5 tỷ đồng nhưng mục tiêu khác nhau sẽ dẫn tới chiến lược hoàn toàn khác. Người muốn có thu nhập định kỳ có thể ưu tiên tài sản tạo dòng tiền; người muốn tăng giá trị tài sản trong 5–10 năm có thể dành tỷ trọng lớn hơn cho bất động sản và cổ phiếu; trong khi người đặt mục tiêu bảo toàn vốn cần chú trọng tiền gửi và các tài sản có mức biến động thấp hơn.
Bên cạnh lợi nhuận kỳ vọng, cần tính đến thời gian nắm giữ, thanh khoản, chi phí giao dịch, thuế phí và khả năng chịu mức giảm giá tạm thời. Một khoản đầu tư được kỳ vọng sinh lời cao nhưng khiến chủ sở hữu phải bán tháo khi cần tiền có thể kém hiệu quả hơn tài sản có lợi nhuận thấp hơn nhưng dễ chuyển đổi thành tiền.
Vì vậy, câu hỏi “vốn 5 tỷ nên đầu tư gì?” không có một đáp án duy nhất. Trong bối cảnh năm 2026, chiến lược phù hợp hơn là xây dựng danh mục có nhiều lớp tài sản, giữ một phần vốn an toàn và chỉ đưa tiền vào những kênh mà nhà đầu tư hiểu rõ.
Thị trường nhà ở xã hội TP.HCM đang hướng đến tăng nguồn cung, mở rộng phân khúc cho thuê và tháo gỡ vướng mắc để đẩy nhanh tiến độ dự án. Giai đoạn 2026–2030, thành phố được giao chỉ tiêu phát triển 181.257 căn nhà ở xã hội và nhà ở cho thuê.
 Tin nóng
 Dự án tiềm năng
