
Đang tải...
21/11/2026
Theo Điều 138 Luật Đất đai 2024, hộ gia đình, cá nhân đang sử dụng đất ổn định nhưng không có giấy tờ về quyền sử dụng đất theo Điều 137 vẫn có thể được xem xét cấp Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất (sổ đỏ). Quy định này áp dụng với trường hợp không vi phạm pháp luật đất đai, không thuộc diện đất được giao không đúng thẩm quyền và không nằm trong các trường hợp quy định tại Điều 139, Điều 140 của Luật.
Điều kiện quan trọng là thửa đất được UBND cấp xã nơi có đất xác nhận không có tranh chấp. Bên cạnh đó, cơ quan có thẩm quyền sẽ xác định thời điểm bắt đầu sử dụng, nguồn gốc, mục đích và hiện trạng thửa đất để xem xét diện tích được công nhận. Vì vậy, việc không còn giấy tờ ban đầu không đồng nghĩa người sử dụng đất mất cơ hội được cấp sổ đỏ, nhưng sử dụng đất lâu năm cũng không phải căn cứ duy nhất để được công nhận quyền sử dụng đất.
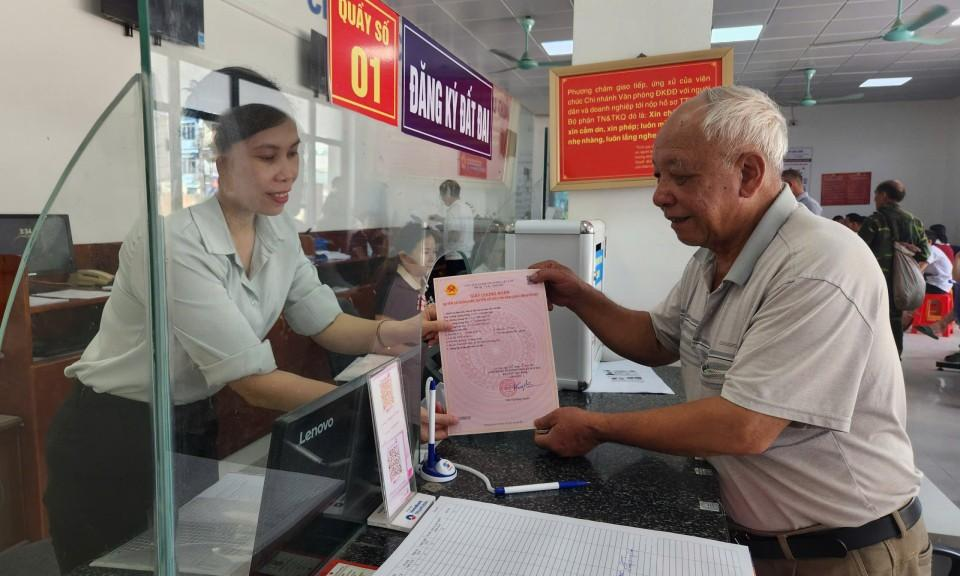
Người dân thực hiện thủ tục đăng ký, cấp giấy chứng nhận quyền sử dụng đất tại địa phương. Ảnh: Sưu tầm.
Cần phân biệt ba nhóm trường hợp: đất không có giấy tờ và không vi phạm pháp luật được xem xét theo Điều 138; đất có vi phạm pháp luật đất đai được xem xét theo Điều 139; đất được giao không đúng thẩm quyền thuộc phạm vi Điều 140. Việc xác định đúng nhóm có ý nghĩa trực tiếp đến điều kiện cấp giấy chứng nhận và nghĩa vụ tài chính.
Điều 138 Luật Đất đai 2024 phân loại các trường hợp theo thời điểm bắt đầu sử dụng đất. Đây là căn cứ để xác định diện tích đất ở được công nhận, phần đất còn lại và nghĩa vụ tài chính tương ứng.
Đất sử dụng trước ngày 18/12/1980: Hộ gia đình, cá nhân sử dụng đất trước thời điểm này, được UBND cấp xã xác nhận không có tranh chấp, có thể được cấp giấy chứng nhận. Với thửa đất có nhà ở và công trình phục vụ đời sống, nếu diện tích bằng hoặc lớn hơn hạn mức công nhận đất ở thì diện tích đất ở được công nhận theo hạn mức. Nếu diện tích thửa đất nhỏ hơn hạn mức, toàn bộ thửa đất được xác định là đất ở. Phần diện tích đất ở trong hạn mức không phải nộp tiền sử dụng đất; trường hợp diện tích đã xây dựng nhà ở vượt hạn mức, phần vượt được xem xét công nhận theo diện tích thực tế và phải thực hiện nghĩa vụ tài chính.
Đất sử dụng từ ngày 18/12/1980 đến trước ngày 15/10/1993: Trường hợp này cũng được xem xét cấp giấy chứng nhận nếu đáp ứng điều kiện không có tranh chấp. Diện tích đất ở được xác định theo hạn mức công nhận đất ở của địa phương; nếu diện tích thửa đất nhỏ hơn hạn mức thì toàn bộ diện tích được công nhận là đất ở. Phần diện tích đất ở trong hạn mức không phải nộp tiền sử dụng đất, còn phần diện tích nhà ở thực tế vượt hạn mức phải thực hiện nghĩa vụ tài chính theo quy định.
Đất sử dụng từ ngày 15/10/1993 đến trước ngày 1/7/2014: Người sử dụng đất vẫn có thể được cấp giấy chứng nhận nếu được UBND cấp xã xác nhận không có tranh chấp. Đối với thửa đất có nhà ở, diện tích đất ở được xác định theo hạn mức giao đất ở tại địa phương. Nếu diện tích thửa đất nhỏ hơn hạn mức, toàn bộ diện tích được công nhận là đất ở; nếu lớn hơn, diện tích đất ở được xác định theo hạn mức hoặc diện tích thực tế đã xây dựng nhà ở trong trường hợp vượt hạn mức. Người sử dụng đất thuộc nhóm này phải thực hiện nghĩa vụ tài chính theo quy định.
Đất nông nghiệp sử dụng ổn định: Theo khoản 6 Điều 138, hộ gia đình, cá nhân đang sử dụng đất ổn định vào mục đích nông nghiệp, được UBND cấp xã xác nhận không có tranh chấp, có thể được cấp giấy chứng nhận theo hình thức Nhà nước giao đất không thu tiền sử dụng đất trong hạn mức giao đất nông nghiệp cho cá nhân. Phần diện tích vượt hạn mức phải chuyển sang thuê đất của Nhà nước; thời hạn sử dụng đất được tính từ ngày cấp giấy chứng nhận.
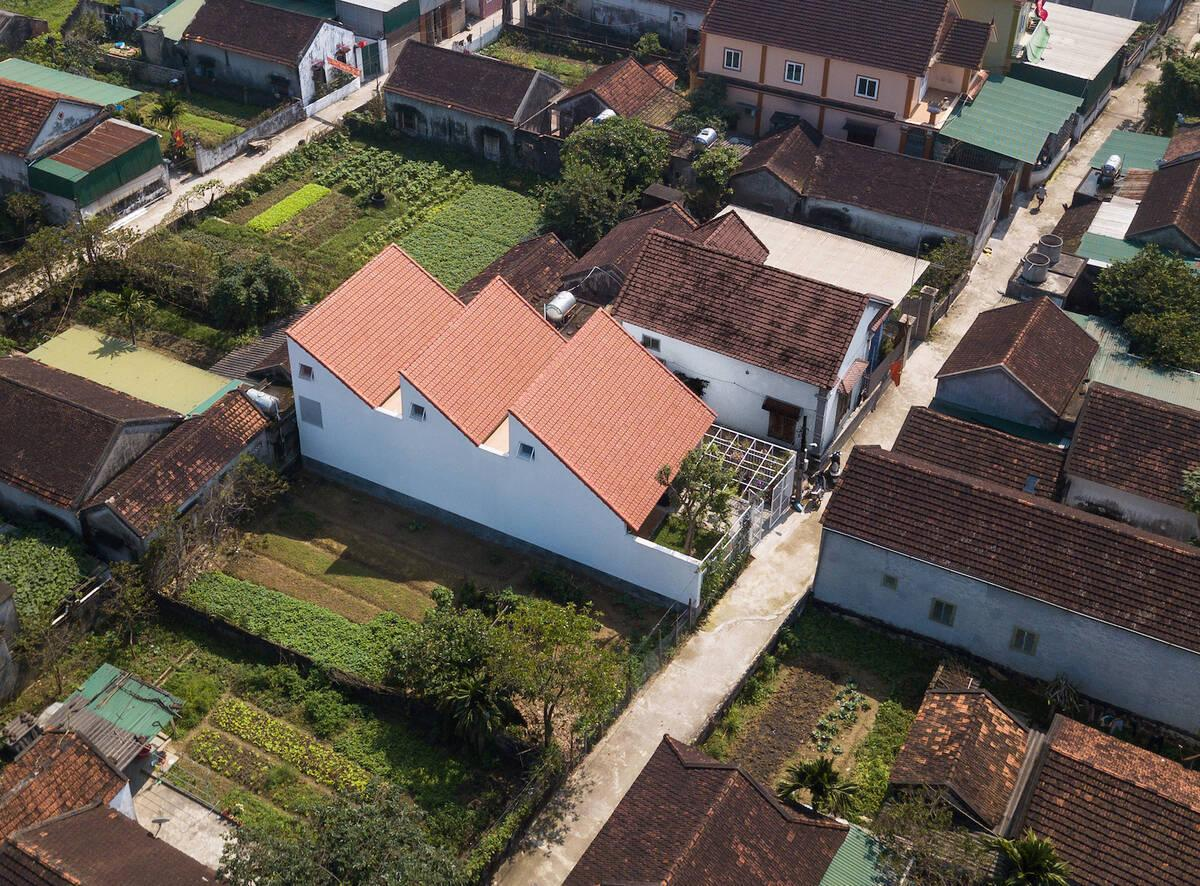
Nhà và đất sử dụng ổn định lâu năm có thể được xem xét công nhận quyền sử dụng đất nếu đủ điều kiện. Ảnh: Sưu tầm.
Ngoài ra, khoản 5 Điều 138 quy định trường hợp hộ gia đình, cá nhân thuộc đối tượng được giao đất nông nghiệp theo luật, có đăng ký thường trú tại địa phương thuộc vùng có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn, đã sử dụng đất ở hoặc đất phi nông nghiệp trước ngày 1/7/2014 nhưng không có giấy tờ. Nếu được UBND cấp xã xác nhận không có tranh chấp, trường hợp này có thể được cấp giấy chứng nhận mà không phải nộp tiền sử dụng đất.
Với đất không có giấy tờ, thời điểm bắt đầu sử dụng là căn cứ quan trọng để xác định trường hợp áp dụng theo Điều 138. Theo quy định về đăng ký đất đai lần đầu tại Nghị định 151/2025/NĐ-CP, UBND cấp xã xác minh nguồn gốc và việc sử dụng đất ổn định dựa trên hồ sơ, thông tin quản lý và các tài liệu liên quan.
Những tài liệu có thể được sử dụng để xác định thời gian, mục đích sử dụng gồm biên lai nộp thuế sử dụng đất nông nghiệp, thuế nhà đất; giấy tờ nộp tiền điện, nước có địa chỉ tại thửa đất; hồ sơ xử phạt vi phạm hành chính liên quan đến đất đai hoặc công trình trên đất; bản án, quyết định của tòa án; giấy tờ mua bán, chuyển nhượng có chữ ký của các bên; bản đồ, tài liệu đo đạc, sổ mục kê, sổ kiến điền và hồ sơ kê khai đăng ký nhà đất.
Trường hợp không có các giấy tờ, thông tin nêu trên hoặc tài liệu không thể hiện rõ thời điểm xác lập và mục đích sử dụng, việc xác định được thực hiện trên cơ sở kê khai của người sử dụng đất và hiện trạng thửa đất. Nếu các tài liệu thể hiện thời điểm sử dụng khác nhau, thời điểm sớm nhất được ghi nhận trên giấy tờ hoặc thông tin hợp lệ là căn cứ xem xét. Do đó, người dân nên tập hợp cả hồ sơ cũ lẫn tài liệu hiện có thay vì chỉ dựa vào xác nhận của người dân xung quanh.
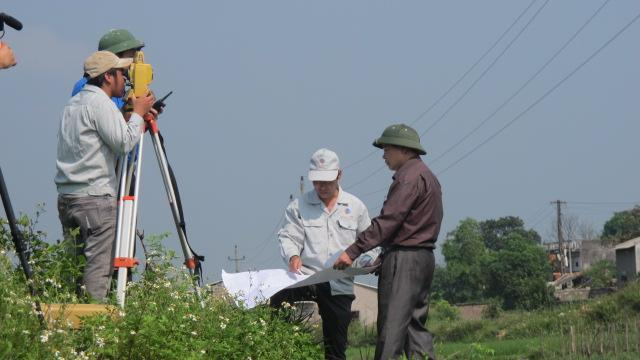
Cán bộ địa chính kiểm tra hiện trạng, xác minh thông tin thửa đất phục vụ công tác đăng ký đất đai. Ảnh: Sưu tầm.
Đối với đất mua bán bằng giấy viết tay, cần kiểm tra thời điểm nhận chuyển quyền và nguồn gốc thửa đất. Trường hợp nhận chuyển quyền trước ngày 1/7/2014 nhưng chưa hoàn tất thủ tục sang tên có quy định riêng về đăng ký, cấp giấy chứng nhận tại Nghị định 151/2025/NĐ-CP. Nếu đất có nguồn gốc được cơ quan hoặc tổ chức giao không đúng thẩm quyền, cần xem xét theo Điều 140; không thể mặc nhiên áp dụng Điều 138 chỉ vì người đang sử dụng không còn giấy tờ giao đất.
Tương tự, đất lấn, chiếm hoặc sử dụng sai mục đích phải được xem xét theo Điều 139. Một số trường hợp vi phạm trước ngày 1/7/2014 vẫn có thể được công nhận nếu đáp ứng điều kiện riêng về thời điểm, nguồn gốc, hiện trạng và quy hoạch. Đất nông nghiệp do tự khai hoang cũng cần đối chiếu quy định tại Điều 139, thay vì gộp chung với trường hợp đất nông nghiệp sử dụng ổn định theo khoản 6 Điều 138.
Nghĩa vụ tài chính khi cấp sổ đỏ cho đất không giấy tờ phụ thuộc vào thời điểm sử dụng, loại đất, diện tích được công nhận và hạn mức áp dụng tại địa phương. Vì vậy, không thể xác định một mức tiền chung cho tất cả trường hợp.
Với đất sử dụng trước ngày 15/10/1993, phần diện tích đất ở được công nhận trong hạn mức theo khoản 1 và khoản 2 Điều 138 không phải nộp tiền sử dụng đất. Nếu diện tích đã xây dựng nhà ở vượt hạn mức công nhận đất ở, người sử dụng đất phải nộp tiền đối với phần vượt. Đối với phần đất còn lại, nghĩa vụ tài chính được xác định theo mục đích sử dụng và hình thức công nhận. Chẳng hạn, đất nông nghiệp được công nhận theo hình thức Nhà nước giao đất không thu tiền; nếu có nhu cầu công nhận sang mục đích phi nông nghiệp và phù hợp quy hoạch thì phải nộp tiền sử dụng đất.
Đối với đất sử dụng từ ngày 15/10/1993 đến trước ngày 1/7/2014, người được cấp giấy chứng nhận phải thực hiện nghĩa vụ tài chính theo quy định. Mức phải nộp được xác định căn cứ diện tích đất ở được công nhận, nguồn gốc sử dụng và chính sách tài chính áp dụng cho từng trường hợp. Riêng trường hợp thuộc khoản 5 Điều 138, người sử dụng đất đáp ứng đầy đủ điều kiện được quy định sẽ không phải nộp tiền sử dụng đất.
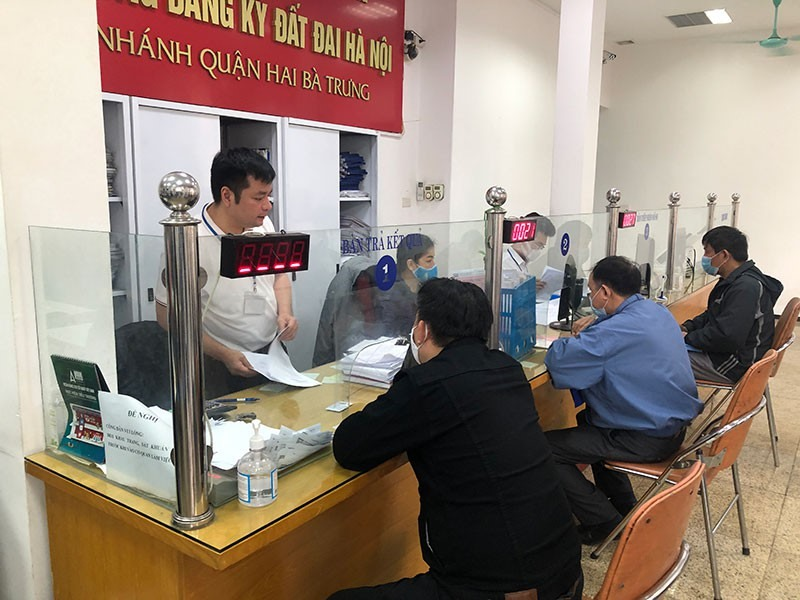
Người sử dụng đất thực hiện nghĩa vụ tài chính khi được cấp giấy chứng nhận theo quy định. Ảnh: Sưu tầm.
Ngoài tiền sử dụng đất, người làm thủ tục có thể phải nộp lệ phí trước bạ, lệ phí cấp giấy chứng nhận và phí thẩm định hồ sơ theo quy định của địa phương, trừ trường hợp được miễn. Các khoản thu cụ thể được xác định sau khi cơ quan có thẩm quyền hoàn tất việc kiểm tra hồ sơ và xác định diện tích, mục đích sử dụng đất.
Từ năm 2026, việc xác định tiền sử dụng đất, tiền thuê đất còn phải đối chiếu Nghị quyết 254/2025/QH15 và Nghị định 50/2026/NĐ-CP. Do đó, người dân nên căn cứ thông báo nghĩa vụ tài chính của cơ quan thuế đối với hồ sơ cụ thể, tránh tự áp dụng một tỷ lệ hoặc mức thu từ trường hợp khác.
Người sử dụng đất có nhu cầu cấp giấy chứng nhận lần đầu cần thực hiện thủ tục đăng ký đất đai theo quy định. Hồ sơ cơ bản gồm đơn đăng ký đất đai, tài sản gắn liền với đất theo mẫu hiện hành và các giấy tờ liên quan đến thửa đất, tài sản gắn liền với đất nếu có. Với trường hợp không có giấy tờ về quyền sử dụng đất, người dân cần kê khai rõ nguồn gốc, thời điểm bắt đầu sử dụng, mục đích và hiện trạng thửa đất; đồng thời cung cấp những tài liệu còn lưu giữ để phục vụ xác minh.
Sau khi tiếp nhận hồ sơ, cơ quan có thẩm quyền kiểm tra thông tin, xác minh nguồn gốc và quá trình sử dụng đất, tình trạng tranh chấp, hiện trạng thửa đất và sự phù hợp với các điều kiện cấp giấy chứng nhận. UBND cấp xã thực hiện các nội dung xác nhận theo quy định, trong đó có nguồn gốc sử dụng đất, tình trạng tranh chấp và việc sử dụng ổn định. Hồ sơ sau đó được giải quyết theo quy trình đăng ký đất đai lần đầu; người sử dụng đất thực hiện nghĩa vụ tài chính nếu phát sinh trước khi nhận giấy chứng nhận.
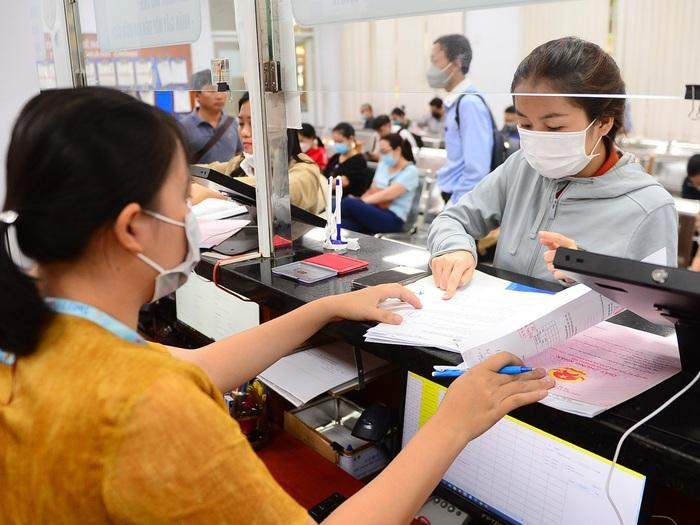
Bộ phận một cửa tiếp nhận hồ sơ đăng ký đất đai và cấp giấy chứng nhận lần đầu cho người dân. Ảnh: Sưu tầm.
Theo Luật Đất đai 2024 và các quy định phân định thẩm quyền tại Nghị định 151/2025/NĐ-CP, thẩm quyền cấp giấy chứng nhận lần đầu được phân định theo đối tượng sử dụng đất và trường hợp cụ thể. Nghị định 49/2026/NĐ-CP tiếp tục quy định về thẩm quyền giải quyết và trình tự, thủ tục hành chính trong lĩnh vực đất đai. Vì vậy, người dân cần tra cứu thủ tục hành chính đang áp dụng tại địa phương nơi có đất hoặc liên hệ UBND cấp xã để được hướng dẫn cơ quan tiếp nhận hồ sơ phù hợp.
Không phải mọi trường hợp đất không giấy tờ đều được cấp sổ đỏ. Đất lấn, chiếm hành lang bảo vệ công trình công cộng hoặc đất dành cho công trình công cộng có thể không đủ điều kiện. Đất giao sai thẩm quyền và đất có vi phạm phải được xem xét theo Điều 140 và Điều 139 Luật Đất đai 2024.
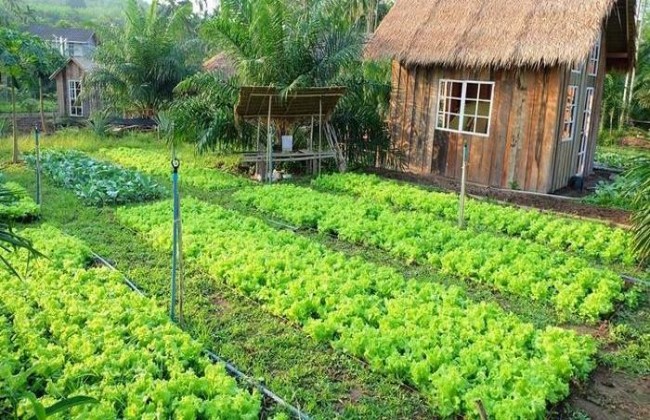
Nhiều hộ gia đình sở hữu thửa đất gồm phần đất ở và diện tích đất vườn liền kề có nhu cầu chia tách để chuyển nhượng, tặng cho hoặc phân chia tài sản. Tuy nhiên, do có nhiều mục đích sử dụng đất trong cùng một thửa, thủ tục tách thửa cần đáp ứng đồng thời các điều kiện pháp lý liên quan. Vậy thủ tục tách thửa đất ở kết hợp đất vườn liền kề năm 2026 được thực hiện như thế nào?
 Tin nóng
 Dự án tiềm năng

Bình luận được cung cấp bởi Facebook. Để xem và bình luận, vui lòng đồng ý cookie Phân tích-Quảng cáo.