
Đang tải...
11/09/2026
Sau giai đoạn tăng trong nửa đầu năm, lãi suất vay mua nhà hiện có sự phân hóa khá rõ giữa các ngân hàng. Một số gói ưu đãi vẫn đưa mức lãi suất xuống dưới 10%/năm trong thời gian đầu, nhưng mặt bằng phổ biến của các khoản vay mua nhà cố định 12–24 tháng đã lên khoảng 10,9%/năm theo thống kê của DKRA Consulting được báo chí dẫn lại.
Dữ liệu thị trường đầu tháng 9 cho thấy nhiều khoản vay đang có mức lãi suất trên 10%/năm. Chẳng hạn, VIB được ghi nhận khoảng 11,1–12%/năm và VPBank khoảng 13,2%/năm, trong khi một số ngân hàng vẫn duy trì mức dưới 10% tùy gói và điều kiện vay.
Ở chiều ngược lại, một số chương trình mới đang tạo thêm lựa chọn cho người mua nhà. BIDV hiện triển khai gói “Ngôi nhà đầu tiên” với lãi suất từ 9,5%/năm trong 12 tháng đầu, 10%/năm trong 18 tháng đầu hoặc 10,5%/năm trong 24 tháng đầu, tùy phương án khách hàng lựa chọn.
Lãi suất vay mua nhà giữa các ngân hàng có sự phân hóa trong năm 2026. Ảnh: Sưu tầm.
|
Ngân hàng |
Mức lãi suất tham khảo |
Thời gian ưu đãi/cố định |
|
BIDV |
Từ 9,5%/năm |
12 tháng |
|
BIDV |
Từ 10%/năm |
18 tháng |
|
BIDV |
Từ 10,5%/năm |
24 tháng |
|
Vietcombank |
Giảm đến 1%/năm so với lãi suất cho vay BĐS thông thường |
Theo chương trình |
|
Agribank |
Khoảng 8–9,8%/năm ở một số gói tham khảo |
6–18 tháng |
|
Techcombank |
Khoảng 8,5–9,5%/năm ở một số gói thị trường |
6–12 tháng |
|
ACB |
Khoảng 9,5–10,5%/năm ở một số gói |
Tùy chương trình |
|
VIB |
Khoảng 11,1–12%/năm |
Tùy gói |
|
VPBank |
Khoảng 13,2%/năm |
Tùy gói |
Bảng trên chỉ nên dùng để tham khảo mặt bằng thị trường, không phải biểu lãi suất áp dụng chung cho mọi khách hàng. Các ngân hàng có thể xác định lãi suất dựa trên hồ sơ tín dụng, tỷ lệ vay trên giá trị tài sản, loại bất động sản, thời hạn vay và từng chương trình tại thời điểm giải ngân. Chẳng hạn, ACB công bố lãi suất cho vay bình quân các khoản vay mới giải ngân tháng 7/2026 là 9,28%/năm nhưng lưu ý đây không phải mức áp dụng cho từng khoản vay cụ thể.
Mỗi ngân hàng có chính sách lãi suất và điều kiện vay khác nhau. Ảnh: Sưu tầm.
BIDV là một trong những ngân hàng đang có chương trình tương đối rõ ràng cho khách hàng mua nhà ở. Gói “Ngôi nhà đầu tiên” áp dụng cho khách hàng cá nhân không có khoản vay mua nhà tại BIDV tại thời điểm vay, với ba lựa chọn cố định lãi suất trong 12, 18 hoặc 24 tháng. Thời hạn vay tối thiểu tương ứng lần lượt là 36 hoặc 60 tháng tùy phương án.
Vietcombank cũng đang triển khai chương trình “Nhà mới An cư” quy mô 20.000 tỷ đồng dành cho khách hàng vay mua nhà tại các dự án bất động sản đã được cấp Giấy chứng nhận. Ngân hàng cho biết khách hàng có thể được giảm đến 1%/năm so với lãi suất cho vay bất động sản thông thường và thời gian vay lên tới 35 năm.
Agribank có thêm chương trình tín dụng riêng dành cho người trẻ dưới 35 tuổi mua nhà ở xã hội. Từ ngày 1/7 đến hết 31/12/2026, lãi suất áp dụng là 6,5%/năm trong 5 năm đầu và 7,5%/năm trong 10 năm tiếp theo. Đây là chính sách dành cho nhà ở xã hội nên không nên dùng để so sánh trực tiếp với các khoản vay mua nhà thương mại thông thường.
Mức lãi suất công bố trong thời gian đầu chỉ phản ánh một phần chi phí vay. Sau khi hết thời gian cố định, khoản vay thường chuyển sang cơ chế lãi suất thả nổi theo công thức của từng ngân hàng. Vì vậy, một gói có lãi suất ban đầu thấp nhưng thời gian ưu đãi ngắn chưa chắc rẻ hơn gói có mức lãi cao hơn một chút nhưng cố định trong thời gian dài.
Thực tế thị trường tháng 9/2026 cho thấy sau giai đoạn ưu đãi, lãi suất vay mua nhà có thể lên khoảng 12–15%/năm tùy ngân hàng và khoản vay. Đây là lý do người mua cần tính dòng tiền theo kịch bản lãi suất cao hơn thay vì chỉ dựa trên mức lãi suất quảng bá ban đầu.
Ngoài lãi suất, người vay cũng nên kiểm tra phí trả nợ trước hạn, tỷ lệ cho vay tối đa, thời gian ân hạn gốc, phương thức tính lãi và điều kiện để được hưởng mức ưu đãi. Những yếu tố này có thể làm tổng chi phí khoản vay khác đáng kể giữa các ngân hàng.
Người vay cần tính cả chi phí khoản vay sau thời gian ưu đãi. Ảnh: Sưu tầm.
Trước khi chọn ngân hàng, người mua nên xác định trước số tiền cần vay và thời gian dự kiến duy trì khoản vay. Cùng một mức lãi suất, khoản vay 2 tỷ đồng trong 15 năm sẽ tạo áp lực tài chính khác hoàn toàn khoản vay 3 tỷ đồng trong 25 năm. Việc xác định nhu cầu vốn trước giúp thu hẹp lựa chọn và tránh vay vượt quá khả năng chi trả.
Khách hàng cũng nên lấy báo giá trực tiếp từ một số ngân hàng thay vì chỉ tham khảo mức lãi suất công bố trên website. Mức áp dụng thực tế có thể phụ thuộc vào hồ sơ tín dụng, tài sản bảo đảm, mục đích vay và chính sách từng thời điểm. Chẳng hạn, BIDV đang công bố nhiều chương trình cho vay và cập nhật thông tin lãi suất định kỳ, cho thấy biểu lãi suất có thể thay đổi theo từng giai đoạn.
Thời điểm giải ngân cũng là yếu tố nên được tính đến. Nếu chưa cần nhận tiền ngay, người mua có thể theo dõi biến động lãi suất và các chương trình tín dụng mới trước khi quyết định thời điểm ký hợp đồng. Ngược lại, nếu đã có lịch thanh toán với chủ đầu tư, cần ưu tiên phương án bảo đảm được tiến độ giải ngân thay vì chỉ chờ một mức lãi suất thấp hơn.
Sau cùng, nên yêu cầu ngân hàng cung cấp bảng tính khoản vay theo đúng số tiền và thời hạn dự kiến. Đây là cách thực tế nhất để so sánh các phương án, bởi một ngân hàng có thể phù hợp với người cần vay dài hạn, trong khi ngân hàng khác lại có lợi thế với khách hàng muốn tất toán sớm. Khi đặt các phương án trên cùng một khoản vay và cùng thời gian, người mua sẽ dễ nhận ra lựa chọn phù hợp với kế hoạch tài chính của mình hơn.
Lựa chọn khoản vay phù hợp giúp người mua chủ động kế hoạch tài chính dài hạn. Ảnh: Sưu tầm.
Lãi suất chỉ là một phần của bài toán vay mua nhà. Phương án phù hợp là khoản vay vừa đáp ứng nhu cầu sở hữu nhà, vừa nằm trong khả năng chi trả ổn định của người vay trong suốt thời gian vay.
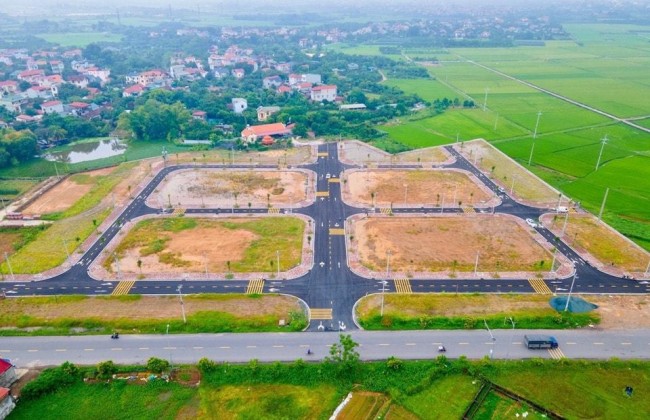
Giá đất nền Sóc Sơn có sự chênh lệch đáng kể giữa khu vực gần trung tâm, các trục giao thông chính và những địa bàn xa khu dân cư. Dữ liệu rao bán năm 2026 cho thấy mặt bằng giá không đồng nhất, trong khi pháp lý, quy hoạch và khả năng kết nối hạ tầng vẫn là những yếu tố quan trọng khi đánh giá giá trị từng lô đất.
 Tin nóng
 Dự án tiềm năng
