
Đang tải...
09/11/2026
Sau giai đoạn tăng trưởng mạnh, thị trường căn hộ Hà Nội đang chuyển sang giai đoạn phát triển với sự phân hóa rõ nét hơn giữa các phân khúc và dự án. Theo báo cáo của Cushman & Wakefield Việt Nam, trong 9 tháng đầu năm 2026, thị trường ghi nhận hơn 13.000 căn hộ mở bán mới. Riêng quý III, nguồn cung mới đạt khoảng 2.100 căn, giảm 54% so với quý trước và 57% so với cùng kỳ năm 2025.
Diễn biến này cho thấy hoạt động mở bán có sự điều chỉnh về nhịp độ giữa các quý. Trong khi đó, lũy kế 9 tháng đầu năm, thị trường ghi nhận khoảng 11.300 căn được tiêu thụ. Riêng quý III đạt gần 1.720 căn, phản ánh sự thay đổi trong nhịp giao dịch so với giai đoạn trước.
Sau thời gian giá căn hộ tăng nhanh, người mua ngày càng chú trọng đến việc đánh giá tổng thể giá trị sản phẩm. Các yếu tố như vị trí, chất lượng xây dựng, tiến độ thanh toán, khả năng kết nối hạ tầng và tiện ích phục vụ đời sống trở thành những tiêu chí quan trọng trong quyết định sở hữu nhà.
Xu hướng này cũng góp phần định hình cuộc cạnh tranh giữa các chủ đầu tư. Thay vì chỉ tập trung vào quy mô nguồn cung, các dự án cần thể hiện rõ lợi thế về quy hoạch, chất lượng không gian sống và khả năng đáp ứng nhu cầu của từng nhóm khách hàng.
Trong quý IV/2026, Cushman & Wakefield dự báo thị trường căn hộ Hà Nội có thể ghi nhận khoảng 7.000 căn mở bán mới. Nguồn cung dự kiến tiếp tục tập trung tại khu vực ngoại thành, chiếm khoảng 56% tổng lượng mở bán trong quý.
Xu hướng mở rộng nguồn cung ra ngoài khu vực trung tâm đang góp phần định hình không gian phát triển mới của thị trường nhà ở Hà Nội. Trong bối cảnh quỹ đất nội đô ngày càng hạn chế, các khu vực ngoại thành có điều kiện thuận lợi hơn để phát triển dự án quy mô lớn, khu đô thị tích hợp và hệ thống tiện ích đồng bộ.
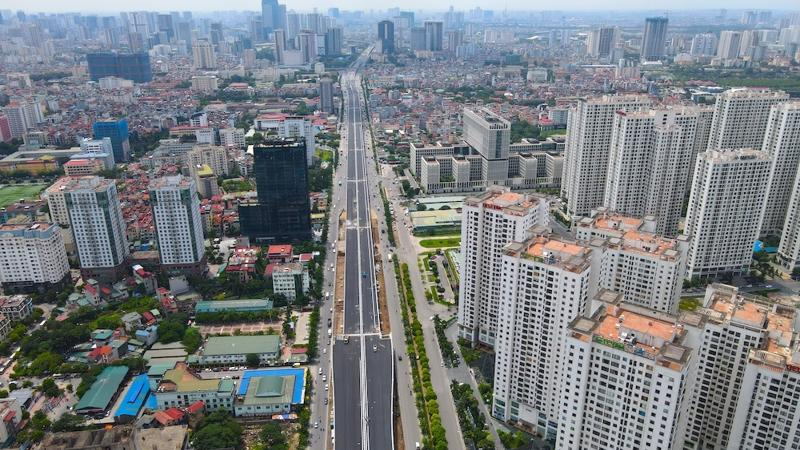
Nguồn cung dự kiến tiếp tục tập trung tại khu vực ngoại thành. (Ảnh: Sưu tầm).
Đây cũng là cơ hội để thị trường đa dạng hóa sản phẩm, từ căn hộ trong các đại đô thị đến những dự án có diện tích và tổng giá trị phù hợp với nhóm khách hàng trẻ, gia đình mới và người mua nhà lần đầu.
Nguồn cung mới dự kiến bổ sung trong quý IV sẽ mang đến thêm lựa chọn cho người mua, đồng thời tạo động lực để các chủ đầu tư nâng cao chất lượng sản phẩm và chính sách bán hàng. Trong bối cảnh thị trường ngày càng đa dạng, những dự án có quy hoạch bài bản, tiện ích hoàn chỉnh và khả năng kết nối thuận tiện được kỳ vọng tạo lợi thế trong quá trình tiếp cận khách hàng.
Quá trình mở rộng hệ thống giao thông được xem là một trong những động lực quan trọng đối với thị trường căn hộ Hà Nội trong trung và dài hạn. Các tuyến vành đai, cầu vượt sông Hồng và hệ thống đường sắt đô thị được kỳ vọng cải thiện khả năng kết nối giữa khu vực trung tâm với các đô thị vệ tinh.
Theo định hướng phát triển đô thị đa cực, không gian nhà ở Hà Nội đang từng bước mở rộng sang những khu vực có quỹ đất lớn và tiềm năng phát triển hạ tầng. Điều này tạo điều kiện hình thành các khu đô thị mới, đồng thời mở rộng lựa chọn về môi trường sống cho người dân.
Khi hệ thống giao thông được đầu tư đồng bộ, khả năng kết nối giữa nơi ở với các trung tâm việc làm, giáo dục, thương mại và dịch vụ cũng có cơ hội cải thiện. Đây là yếu tố góp phần gia tăng sức hấp dẫn của những khu vực đang trong quá trình phát triển đô thị.
Tuy nhiên, giá trị của hạ tầng cần được nhìn nhận trên cơ sở tiến độ triển khai và khả năng kết nối thực tế. Khoảng cách di chuyển, khả năng tiếp cận phương tiện công cộng, tiện ích hiện hữu và mật độ dân cư vẫn là những yếu tố quan trọng khi đánh giá tiềm năng của từng dự án.
Theo Cushman & Wakefield, giá bán sơ cấp căn hộ Hà Nội trong quý III/2026 đạt khoảng 108 triệu đồng/m², ghi nhận mức điều chỉnh 12% theo quý và 4% theo năm. Diễn biến giá bình quân chủ yếu liên quan đến sự thay đổi trong cơ cấu nguồn cung mở bán mới.
Trong quý III, tỷ trọng căn hộ hạng sang trong nguồn cung mới giảm đáng kể, trong khi phân khúc trung cấp ghi nhận sự trở lại. Sự thay đổi cơ cấu sản phẩm góp phần đưa mức giá sơ cấp bình quân về mặt bằng thấp hơn so với các quý trước.
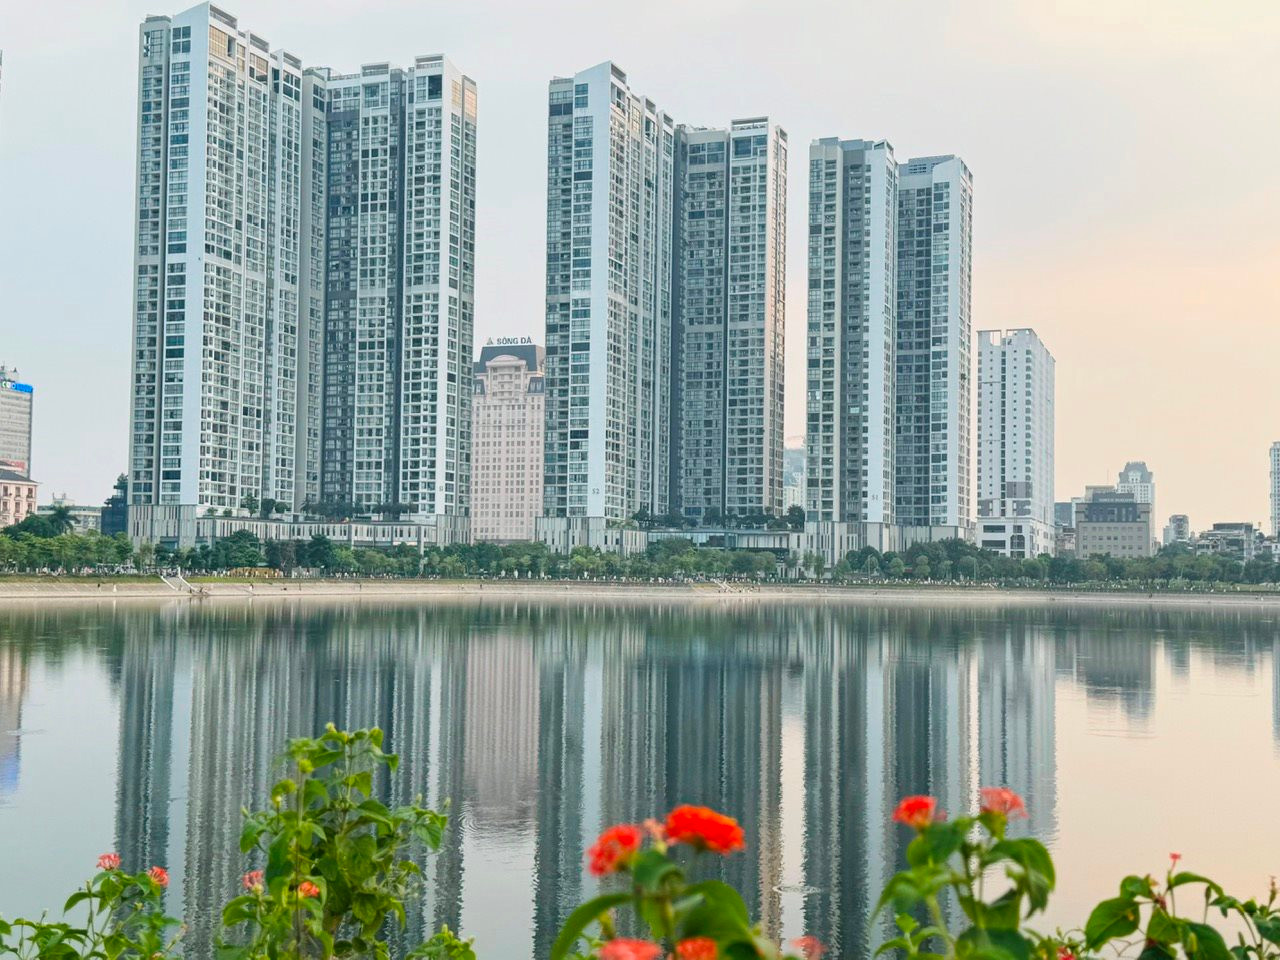
Sự thay đổi cơ cấu sản phẩm góp phần đưa mức giá về mặt bằng thấp hơn so với trước. (Ảnh: Sưu tầm)
Ở chiều ngược lại, giá tại các dự án hiện hữu nhìn chung vẫn duy trì ổn định, với mức tăng phổ biến khoảng 0–2% theo quý. Điều này cho thấy mặt bằng giá căn hộ Hà Nội có sự khác biệt giữa từng nhóm sản phẩm, tùy thuộc vào vị trí, chất lượng dự án, thời điểm mở bán và phân khúc khách hàng hướng đến.
Trong các tháng cuối năm, diễn biến giá nhiều khả năng tiếp tục gắn với cơ cấu nguồn cung mới và chiến lược phát triển sản phẩm của từng chủ đầu tư. Sự trở lại của các dự án thuộc phân khúc trung cấp có thể góp phần đa dạng hóa lựa chọn, trong khi các sản phẩm cao cấp và hạng sang tiếp tục hướng đến nhóm khách hàng có yêu cầu cao về vị trí, tiện ích và chất lượng sống.
Cùng với vị trí và chất lượng dự án, khả năng cân đối tài chính ngày càng trở thành một tiêu chí quan trọng trong quyết định mua căn hộ. Người mua có xu hướng đánh giá tổng giá trị tài sản, vốn tự có, tiến độ thanh toán và các phương án hỗ trợ tài chính trước khi lựa chọn sản phẩm.
Trong bối cảnh đó, chính sách thanh toán linh hoạt và các chương trình hỗ trợ từ chủ đầu tư có thể góp phần mở rộng khả năng tiếp cận nhà ở cho nhiều nhóm khách hàng. Tuy nhiên, người mua vẫn cần xem xét đầy đủ điều kiện áp dụng, lãi suất sau thời gian ưu đãi và tổng chi phí trong suốt thời hạn vay.
Các sản phẩm có diện tích hợp lý, thiết kế tối ưu công năng và tổng giá trị phù hợp với khả năng tài chính được kỳ vọng tiếp tục thu hút sự quan tâm của nhóm khách hàng trẻ, gia đình mới và người mua nhà lần đầu.
Trong quý IV/2026, nguồn cung mới dự kiến tăng sẽ mang đến thêm lựa chọn cho người mua, đồng thời thúc đẩy cạnh tranh giữa các chủ đầu tư. Những dự án có pháp lý rõ ràng, tiến độ xây dựng minh bạch, tiện ích đồng bộ và khả năng kết nối thuận lợi được kỳ vọng duy trì sức hấp dẫn.
Sự phân hóa của thị trường cũng mở ra cơ hội cho những chủ đầu tư có chiến lược phát triển sản phẩm rõ ràng. Từ căn hộ phục vụ nhu cầu ở thực đến các sản phẩm cao cấp, mỗi phân khúc cần có định vị riêng về thiết kế, tiện ích, dịch vụ và trải nghiệm sống.
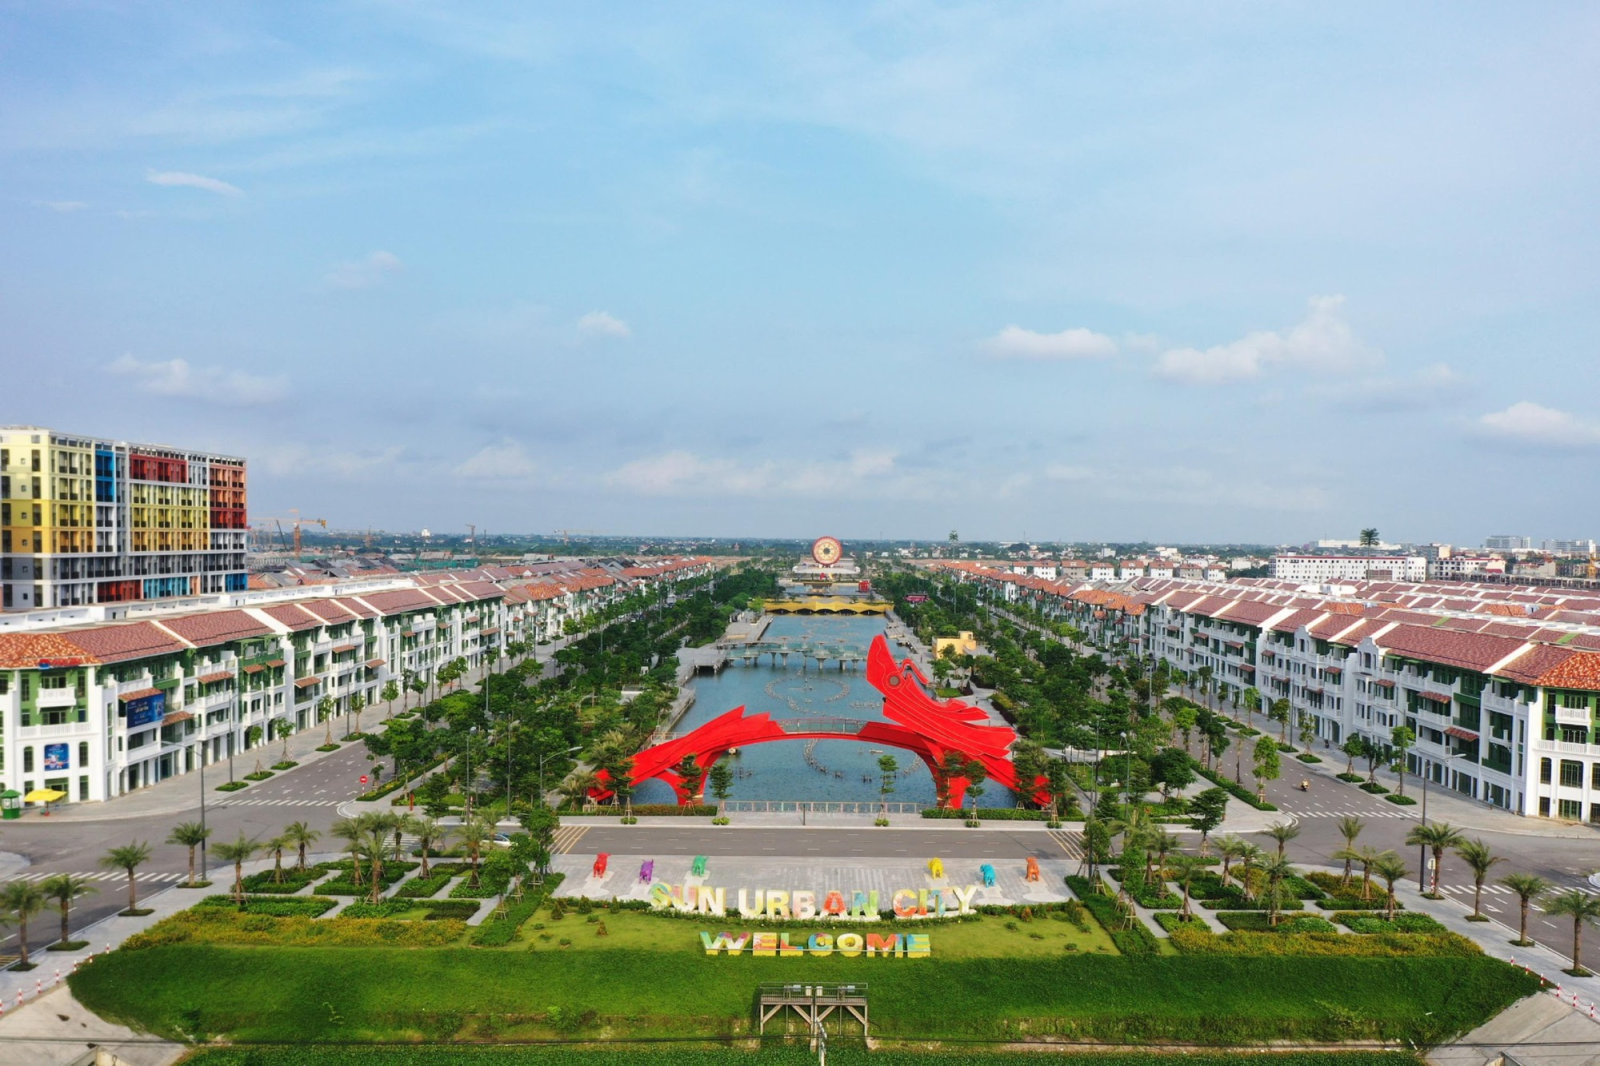
Những chủ đầu tư có chiến lược phát triển sản phẩm rõ ràng sẽ có cơ hội trong chu kỳ mới. (Ảnh: Sưu tầm)
Bên cạnh chất lượng sản phẩm, chính sách bán hàng và phương án thanh toán cũng là những yếu tố góp phần nâng cao khả năng tiếp cận khách hàng. Trong giai đoạn nguồn cung đa dạng hơn, những dự án tạo được giá trị khác biệt và đáp ứng đúng nhu cầu của nhóm khách hàng mục tiêu sẽ có lợi thế trong quá trình cạnh tranh.
Nhu cầu ở thực tiếp tục là một trong những nền tảng quan trọng của thị trường căn hộ Hà Nội trong dài hạn. Quá trình đô thị hóa, sự dịch chuyển dân cư và việc hình thành các trung tâm việc làm mới đang góp phần mở rộng nhu cầu nhà ở tại nhiều khu vực.
Cùng với đó, sự phát triển của hạ tầng giao thông và các khu đô thị tích hợp tạo thêm lựa chọn về vị trí, môi trường sống và hệ thống tiện ích. Người mua không chỉ quan tâm đến căn hộ riêng lẻ mà ngày càng chú trọng đến chất lượng không gian sống, khả năng kết nối và hệ sinh thái dịch vụ xung quanh.
Về dài hạn, mô hình đô thị đa cực có thể tạo động lực phát triển cho thị trường căn hộ tại các khu vực ngoài trung tâm. Đây cũng là cơ hội để các chủ đầu tư phát triển những dự án có quy hoạch đồng bộ, kết hợp nhà ở với thương mại, giáo dục, chăm sóc sức khỏe và không gian công cộng.
Triển vọng thị trường căn hộ Hà Nội các tháng cuối năm 2026 được định hình bởi nguồn cung tiếp tục mở rộng và xu hướng lựa chọn ngày càng rõ nét của người mua. Hạ tầng, quá trình phát triển đô thị đa cực và sự đa dạng của sản phẩm nhà ở đang tạo thêm cơ hội cho thị trường trung và dài hạn.
Trong giai đoạn tới, các dự án có pháp lý minh bạch, kết nối thuận lợi, chất lượng xây dựng tốt và sản phẩm phù hợp nhu cầu ở thực được kỳ vọng duy trì sức hút. Đây cũng là những yếu tố góp phần định hình diện mạo thị trường căn hộ Hà Nội trong giai đoạn phát triển tiếp theo.
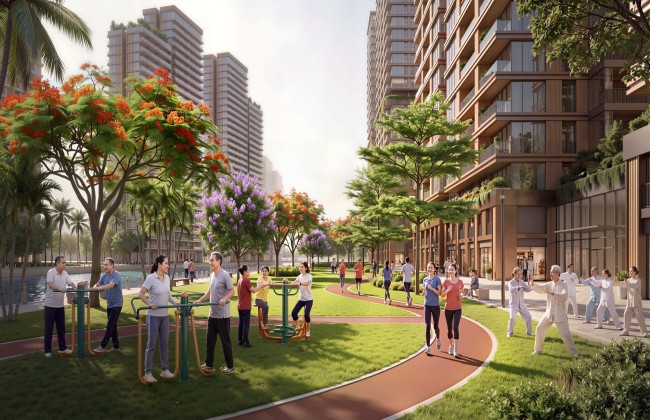
Dành gần 1/5 diện tích quy hoạch 447 ha cho hạ tầng xã hội, tăng hơn 3,5 lần so với hiện trạng, Vĩnh Hưng được kỳ vọng giải quyết những điểm nghẽn đô thị tồn tại kéo dài, tạo nền tảng nâng cao chất lượng sống cho người dân.
 Tin nóng
 Dự án tiềm năng

Bình luận được cung cấp bởi Facebook. Để xem và bình luận, vui lòng đồng ý cookie Phân tích-Quảng cáo.