
Đang tải...
13/11/2026
Theo Luật Kinh doanh bất động sản 2023, nhà ở hình thành trong tương lai là nhà ở đang trong quá trình đầu tư xây dựng hoặc chưa được nghiệm thu đưa vào sử dụng theo quy định của pháp luật về xây dựng. Loại hình này phổ biến ở các dự án chung cư, nhà liền kề, biệt thự và khu đô thị đang triển khai.
 a
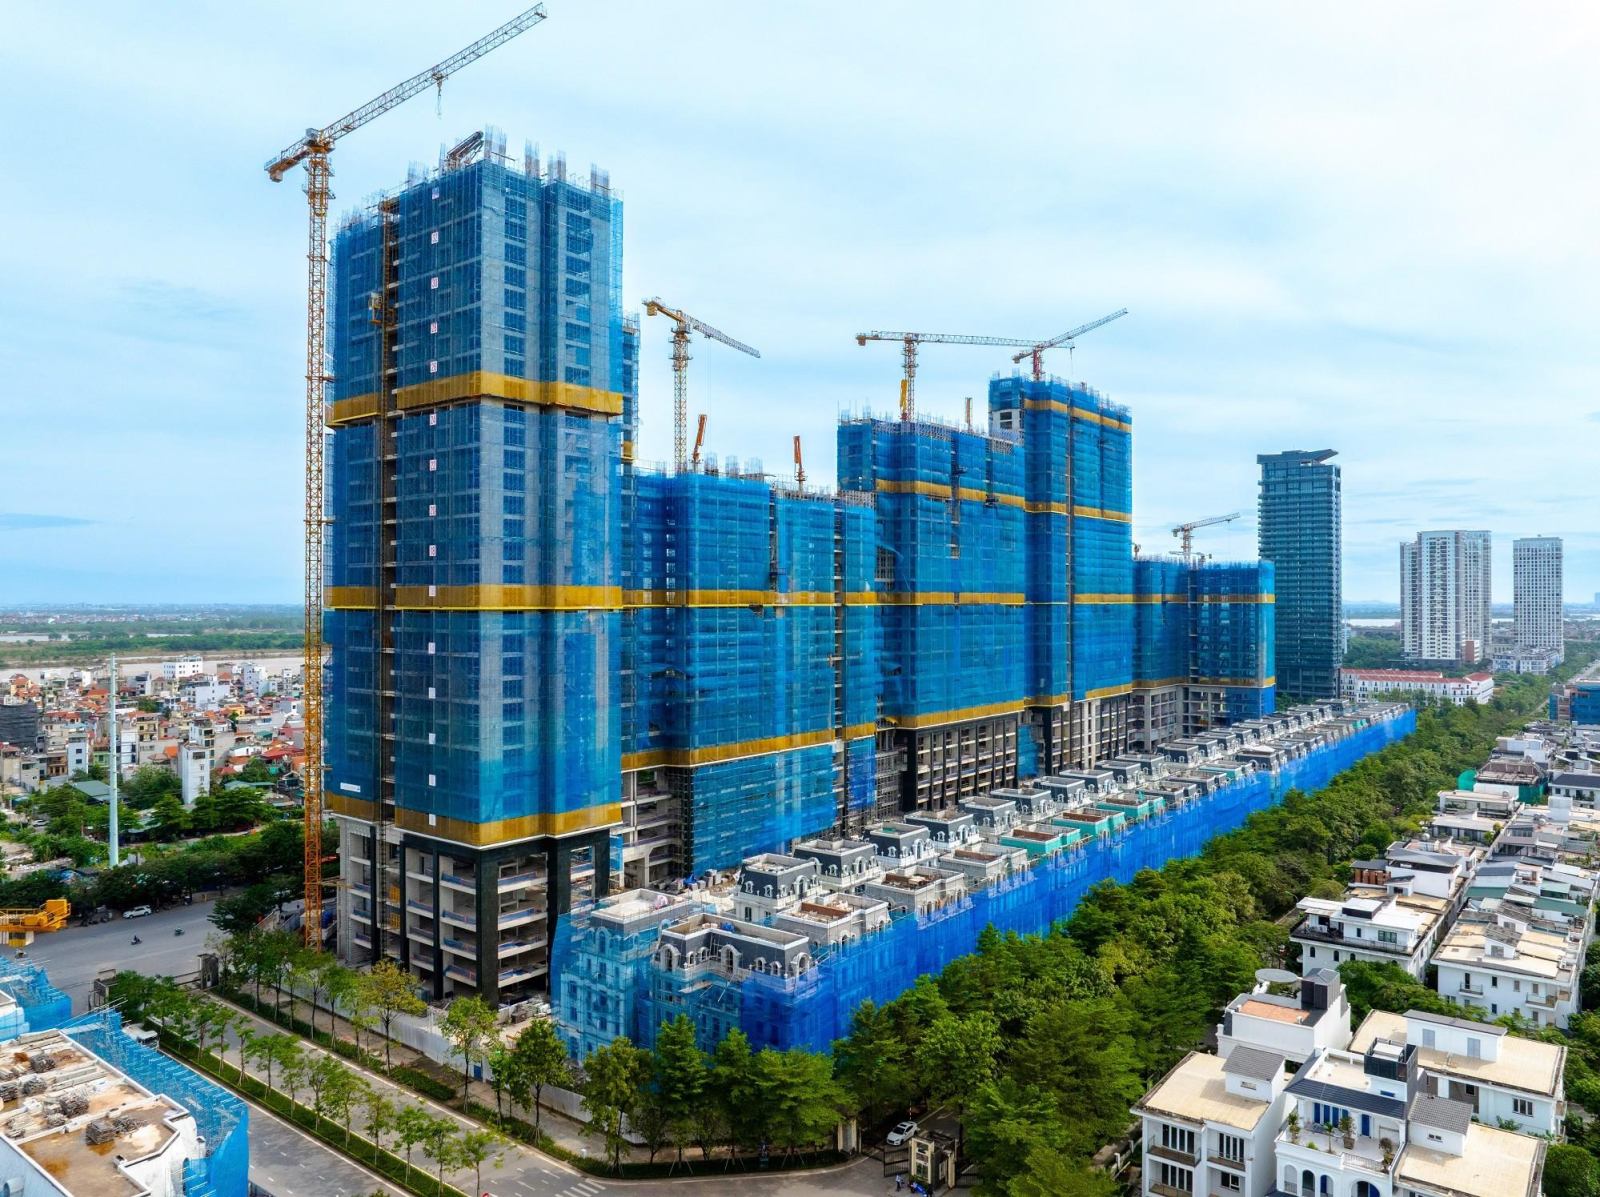
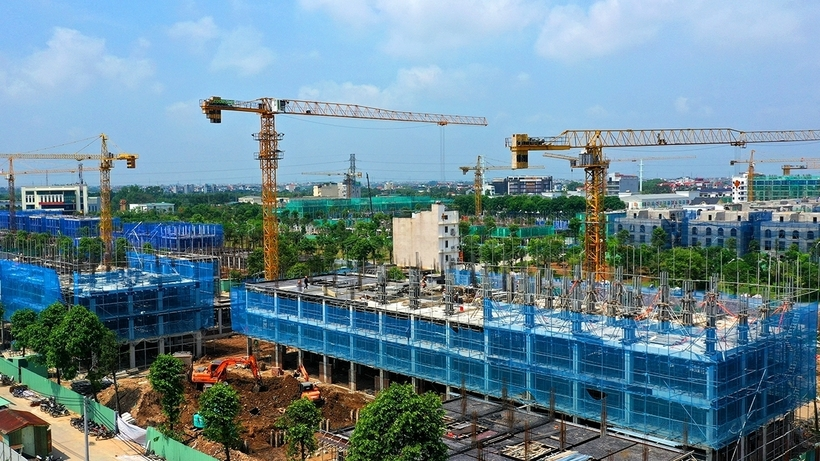
Các tòa chung cư đang thi công là loại hình nhà ở hình thành trong tương lai phổ biến trên thị trường. Ảnh: Sưu tầm.
Khác với nhà ở có sẵn, người mua nhà hình thành trong tương lai thường thanh toán theo nhiều đợt, gắn với tiến độ xây dựng và thời điểm bàn giao. Vì vậy, pháp luật đặt ra những điều kiện riêng về quyền sử dụng đất, giấy phép xây dựng, nghiệm thu công trình, bảo lãnh ngân hàng và thủ tục thông báo đủ điều kiện bán.
Cần phân biệt việc một dự án được chấp thuận đầu tư hoặc được cấp phép xây dựng với việc sản phẩm cụ thể đủ điều kiện đưa vào kinh doanh. Đây là hai bước pháp lý khác nhau. Một dự án có thể đã được cấp phép và đang thi công nhưng chủ đầu tư vẫn chưa được phép ký hợp đồng mua bán đối với các căn nhà chưa đáp ứng đầy đủ điều kiện theo quy định.
Điều 24 Luật Kinh doanh bất động sản 2023 quy định các điều kiện đối với nhà ở hình thành trong tương lai được đưa vào kinh doanh. Người mua có thể đối chiếu hồ sơ dự án theo những nhóm giấy tờ quan trọng dưới đây.
2.1. Hồ sơ pháp lý về quyền sử dụng đất
Trước tiên, cần kiểm tra giấy tờ chứng minh quyền sử dụng đất của dự án. Theo khoản 2 Điều 24, chủ đầu tư phải có một trong các loại giấy tờ như quyết định giao đất, quyết định cho thuê đất kèm hợp đồng thuê đất, quyết định cho phép chuyển mục đích sử dụng đất hoặc giấy chứng nhận quyền sử dụng đất theo quy định.
Thông tin cần đối chiếu gồm chủ thể được giao hoặc cho thuê đất, vị trí, diện tích, mục đích sử dụng và phạm vi khu đất triển khai dự án. Người mua nên kiểm tra xem sản phẩm dự kiến giao dịch có nằm trong ranh giới đất được phép thực hiện dự án hay không, tránh nhầm lẫn giữa toàn bộ quỹ đất của chủ đầu tư với phần đất đã hoàn thiện thủ tục pháp lý.
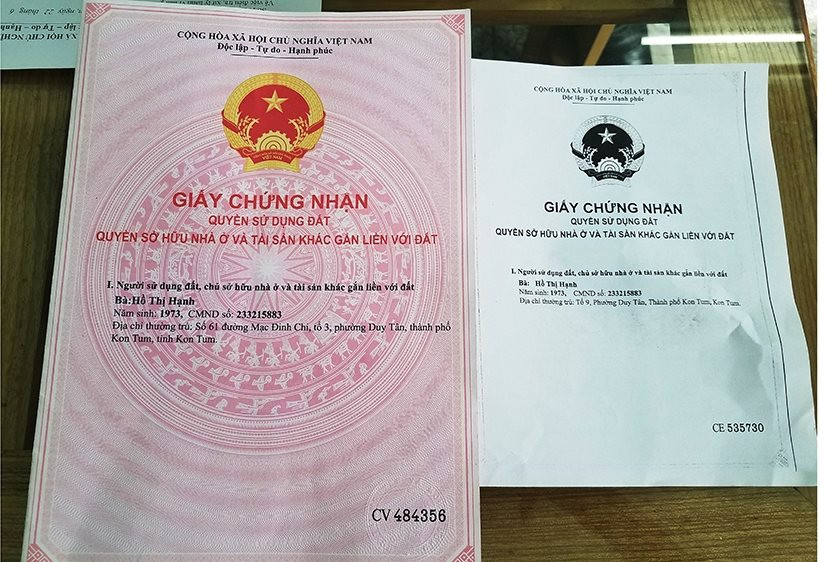
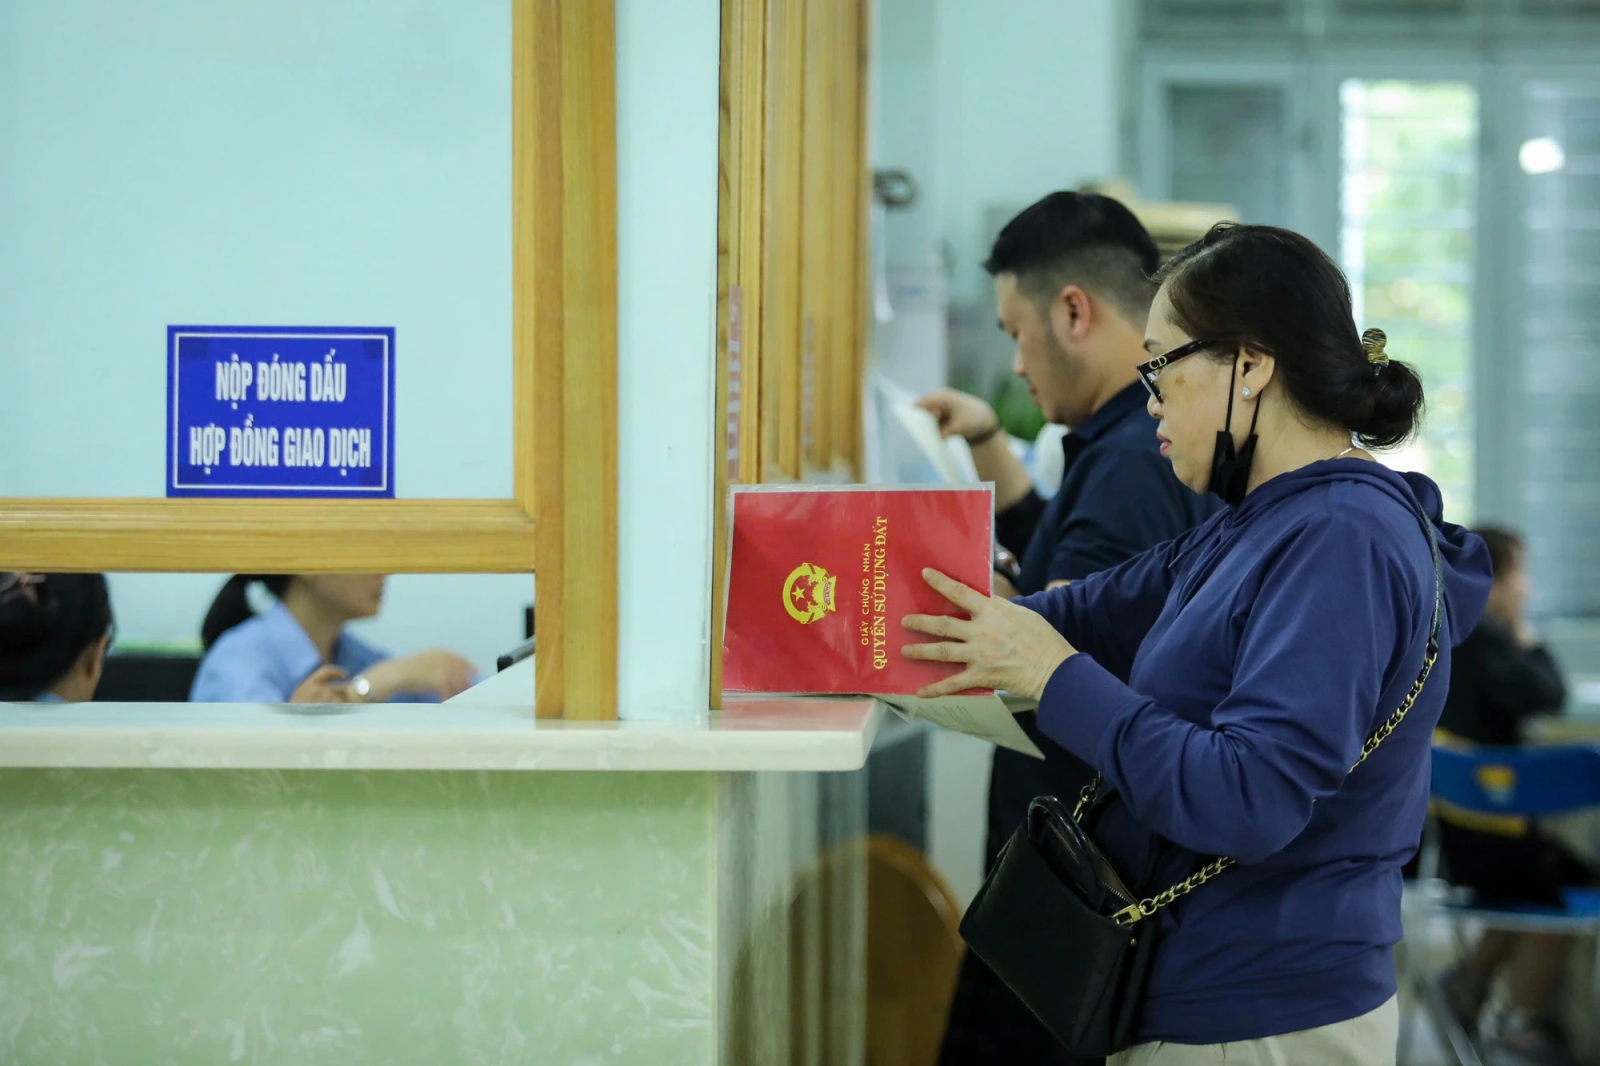
Giấy chứng nhận quyền sử dụng đất là một trong những giấy tờ cần kiểm tra trong hồ sơ pháp lý dự án. Ảnh: Sưu tầm.
2.2. Giấy phép xây dựng và hồ sơ khởi công
Nhà ở hình thành trong tương lai phải được khởi công xây dựng theo quy định. Đối với công trình thuộc trường hợp phải có giấy phép xây dựng, chủ đầu tư cần có giấy phép và hồ sơ đề nghị cấp phép tương ứng. Trường hợp được miễn giấy phép, cần kiểm tra thông báo khởi công và hồ sơ thiết kế xây dựng theo quy định.
Những giấy tờ này giúp xác định công trình đang được triển khai trên cơ sở hồ sơ thiết kế và thủ tục xây dựng hợp lệ. Tuy nhiên, giấy phép xây dựng hoặc thông báo khởi công không đồng nghĩa sản phẩm đã đủ điều kiện bán.
2.3. Biên bản nghiệm thu hạ tầng kỹ thuật và phần móng
Đối với dự án nhà ở, chủ đầu tư phải có giấy tờ nghiệm thu việc hoàn thành xây dựng cơ sở hạ tầng kỹ thuật tương ứng với tiến độ dự án được phê duyệt. Riêng nhà chung cư và tòa nhà hỗn hợp có nhà ở, phải có biên bản nghiệm thu hoàn thành thi công xây dựng phần móng.
Đây là giấy tờ đặc biệt quan trọng khi kiểm tra một dự án chung cư chuẩn bị mở bán. Người mua không nên chỉ dựa vào hình ảnh công trường hoặc thông tin quảng cáo rằng dự án đã cất nóc phần hầm, hoàn thiện móng. Cần đối chiếu biên bản nghiệm thu thực tế với hồ sơ thiết kế được phê duyệt.
Đối với dự án có nhiều tòa tháp sử dụng chung phần hầm, khối đế hoặc hạ tầng kỹ thuật, việc xác định phần móng đã hoàn thành cần căn cứ vào thiết kế được duyệt và biên bản nghiệm thu từng hạng mục, giai đoạn thi công. Bộ Xây dựng cũng đã làm rõ nội dung này trong văn bản trả lời đăng trên Báo Điện tử Chính phủ ngày 10/6/2026.
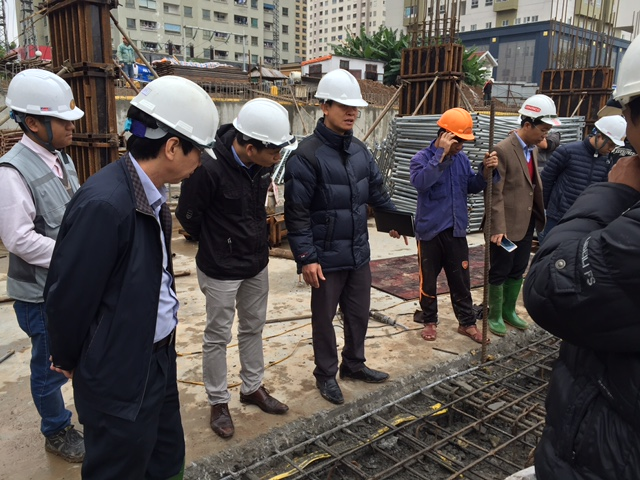
Công tác kiểm tra, nghiệm thu kết cấu móng tại công trình chung cư. Ảnh: Sưu tầm.
Đây là bước quan trọng nhất để người mua xác định sản phẩm đã được phép đưa ra thị trường hay chưa. Theo khoản 4 Điều 24 Luật Kinh doanh bất động sản 2023, trước khi bán hoặc cho thuê mua nhà ở hình thành trong tương lai, chủ đầu tư phải gửi văn bản thông báo kèm hồ sơ đến cơ quan quản lý nhà nước về kinh doanh bất động sản cấp tỉnh nơi có dự án.
Theo Điều 8 Nghị định 96/2024/NĐ-CP, được sửa đổi, bổ sung và hợp nhất tại Văn bản hợp nhất 124/2026/VBHN-TT-BXD, cơ quan quản lý có trách nhiệm kiểm tra điều kiện và trả lời bằng văn bản trong thời hạn 15 ngày kể từ khi nhận đủ thông báo và hồ sơ. Văn bản trả lời phải nêu rõ nhà ở đủ điều kiện bán, cho thuê mua hoặc lý do chưa đáp ứng điều kiện; đồng thời được đăng tải trên cổng thông tin về nhà ở và thị trường bất động sản.
Khi kiểm tra, người mua nên chú ý ba nội dung:
Không nên chỉ xem bản chụp văn bản do nhân viên kinh doanh cung cấp. Người mua có thể tìm kiếm trên cổng thông tin điện tử của Sở Xây dựng hoặc cơ quan quản lý nhà ở và thị trường bất động sản tại địa phương, đồng thời liên hệ cơ quan ban hành để xác minh khi cần thiết.
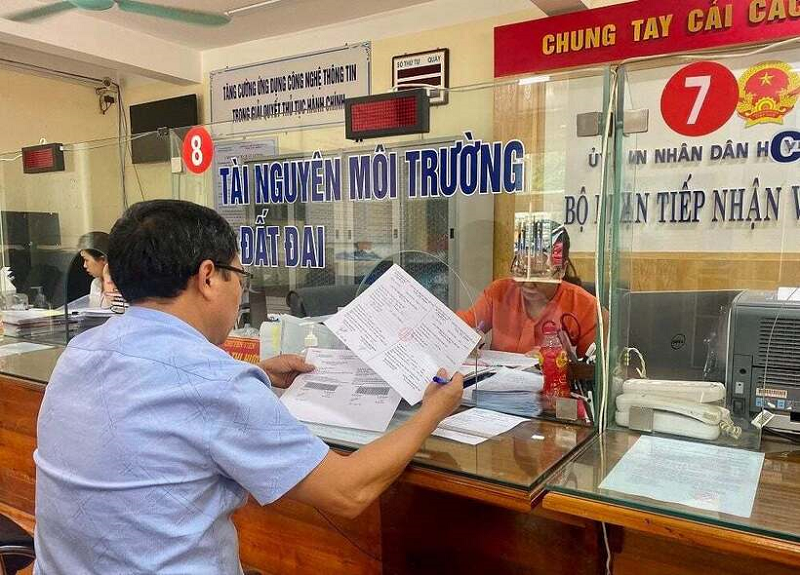
Sở Xây dựng có 15 ngày xác nhận nhà ở hình thành trong tương lai đủ điều kiện bán. Ảnh: Sưu tầm.
Ngoài hồ sơ pháp lý và văn bản đủ điều kiện bán, người mua cần kiểm tra cơ chế bảo lãnh ngân hàng. Theo Điều 26 Luật Kinh doanh bất động sản 2023, trước khi bán hoặc cho thuê mua nhà ở hình thành trong tương lai, chủ đầu tư phải được ngân hàng thương mại hoặc chi nhánh ngân hàng nước ngoài hoạt động hợp pháp tại Việt Nam chấp thuận cấp bảo lãnh cho nghĩa vụ tài chính của mình nếu không bàn giao nhà theo cam kết.
Người mua nên phân biệt thỏa thuận cấp bảo lãnh giữa ngân hàng và chủ đầu tư với thư bảo lãnh dành cho từng khách hàng. Thư bảo lãnh là căn cứ quan trọng xác định nghĩa vụ của ngân hàng đối với khoản tiền ứng trước và các khoản khác thuộc phạm vi cam kết khi chủ đầu tư không bàn giao nhà theo hợp đồng. Theo luật, chủ đầu tư phải cung cấp thư bảo lãnh trong vòng 10 ngày làm việc kể từ ngày ký hợp đồng, trừ thời hạn khác do các bên thỏa thuận. Chủ đầu tư chỉ được nhận tiền thanh toán theo hợp đồng sau khi người mua đã nhận được thư bảo lãnh.
Bên cạnh đó, Điều 23 và Điều 25 Luật Kinh doanh bất động sản 2023 quy định giới hạn thu tiền và tiến độ thanh toán. Chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Lần thanh toán đầu tiên, bao gồm cả tiền đặt cọc, không được vượt quá 30% giá trị hợp đồng. Các lần tiếp theo phải phù hợp với tiến độ xây dựng, tổng số tiền thu trước khi bàn giao không vượt quá 70% giá trị hợp đồng; trường hợp bên bán là tổ chức kinh tế có vốn đầu tư nước ngoài thuộc trường hợp luật định thì giới hạn là 50%.
Cơ chế bảo lãnh ngân hàng giúp bảo vệ quyền lợi tài chính của người mua nhà hình thành trong tương lai. Ảnh: Sưu tầm.
Vì vậy, nếu dự án chưa có văn bản đủ điều kiện bán nhưng đã yêu cầu khách hàng đặt cọc, thanh toán nhiều đợt hoặc ký thỏa thuận có bản chất tương tự hợp đồng mua bán, người mua cần thận trọng và kiểm tra căn cứ pháp lý trước khi chuyển tiền.
Một dự án có phối cảnh đẹp, tiến độ thi công nhanh hoặc được ngân hàng tài trợ vốn không đồng nghĩa sản phẩm đã đủ điều kiện bán. Người mua cần phân biệt thông tin quảng cáo, kế hoạch kinh doanh và tình trạng pháp lý được cơ quan có thẩm quyền xác nhận.
Một số dấu hiệu cần kiểm tra kỹ gồm: chủ đầu tư chưa cung cấp được giấy tờ về quyền sử dụng đất; chưa có biên bản nghiệm thu phần móng đối với chung cư; chỉ đưa ra giấy phép xây dựng thay cho văn bản đủ điều kiện bán; hoặc thông báo mở bán một tòa nhà, phân khu nhưng văn bản pháp lý chỉ đề cập đến phạm vi khác.
Ngoài ra, cần xác minh tình trạng thế chấp của dự án và sản phẩm. Theo quy định hướng dẫn tại Điều 8 Nghị định 96/2024/NĐ-CP, trường hợp nhà ở hình thành trong tương lai hoặc dự án đã được thế chấp thì việc giải chấp phải được xác định theo quy định của Luật Nhà ở. Người mua nên yêu cầu chủ đầu tư cung cấp thông tin về tình trạng thế chấp, giải chấp và các hạn chế đối với quyền sở hữu, quyền sử dụng trước khi ký hợp đồng.
Người mua cần rà soát kỹ nội dung thỏa thuận và giấy tờ trước khi chuyển tiền đặt cọc. Ảnh: Sưu tầm.
Việc kiểm tra pháp lý cũng không nên dừng lại ở thời điểm đặt cọc. Người mua cần lưu giữ văn bản xác nhận đủ điều kiện bán, hợp đồng mua bán, chứng từ thanh toán, thư bảo lãnh ngân hàng và các tài liệu liên quan đến tiến độ xây dựng để làm căn cứ đối chiếu trong quá trình thực hiện hợp đồng.
Trước khi quyết định giao dịch, người mua có thể rà soát nhanh các nội dung sau:
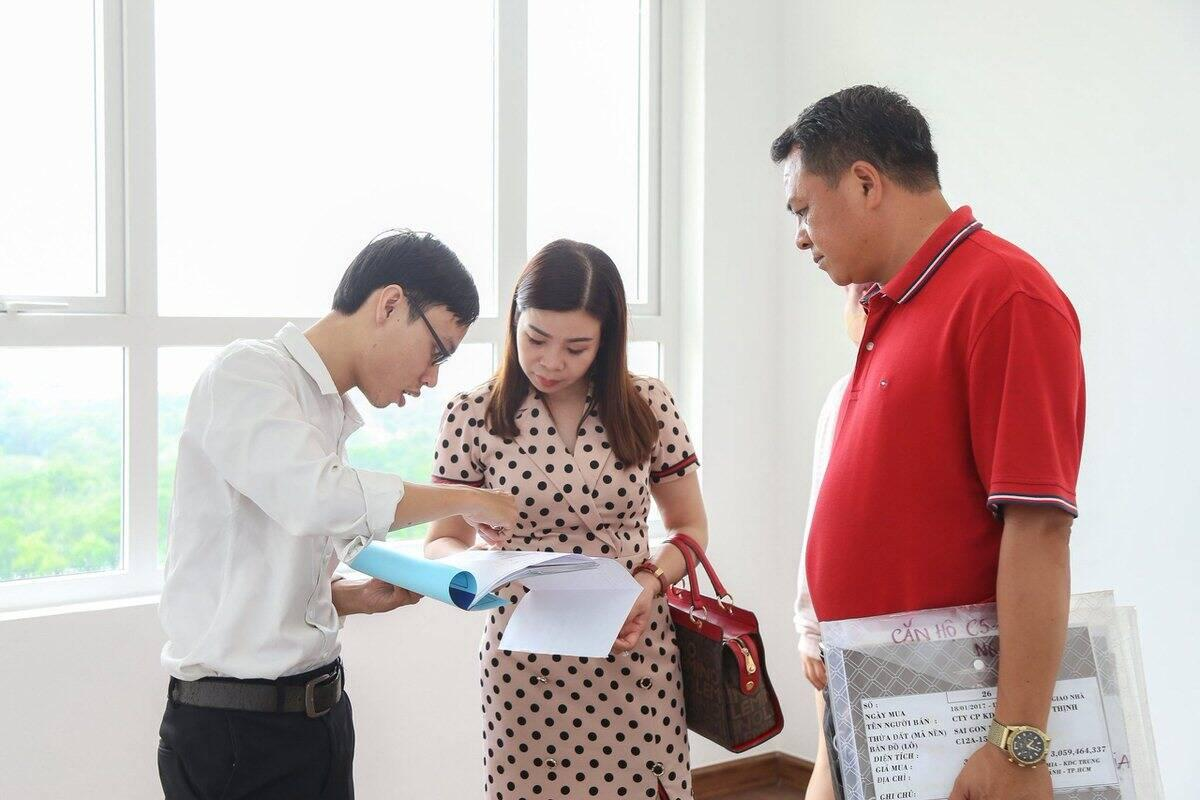
Người mua đối chiếu hồ sơ và thông tin căn hộ trước khi hoàn tất giao dịch với chủ đầu tư. Ảnh: Sưu tầm.
Nhận biết dự án đủ điều kiện bán nhà hình thành trong tương lai không chỉ là kiểm tra một vài giấy phép hoặc quan sát tiến độ xây dựng. Quan trọng nhất là đối chiếu hồ sơ pháp lý của dự án với văn bản trả lời chính thức của cơ quan quản lý, đồng thời kiểm tra đúng phạm vi sản phẩm được phép giao dịch. Khi thực hiện đầy đủ các bước này, người mua có cơ sở tốt hơn để đánh giá tính pháp lý của căn nhà và hạn chế rủi ro trước khi ký hợp đồng.
Khi người thân qua đời và để lại nhà đất, người thừa kế cần thực hiện các thủ tục pháp lý để xác lập quyền nhận di sản và đăng ký sang tên Giấy chứng nhận. Quy trình cơ bản gồm xác định người thừa kế, chuẩn bị giấy tờ chứng minh quyền thừa kế và quyền sở hữu nhà đất, công chứng văn bản phân chia di sản, thực hiện nghĩa vụ tài chính (nếu có) và đăng ký biến động đất đai.
 Tin nóng
 Dự án tiềm năng

Bình luận được cung cấp bởi Facebook. Để xem và bình luận, vui lòng đồng ý cookie Phân tích-Quảng cáo.