
Đang tải...
30/09/2026
Công thức tính thuế đối với cá nhân cư trú là:
Thuế TNCN phải nộp = Giá chuyển nhượng × 2%
Theo Nghị định 253/2026/NĐ-CP, giá chuyển nhượng về nguyên tắc là giá ghi trên hợp đồng tại thời điểm chuyển nhượng. Vì vậy, thuế được tính trên giá chuyển nhượng chứ không phải phần lợi nhuận sau khi lấy giá bán trừ giá mua và các khoản chi phí.
Ví dụ, một căn nhà được bán với giá 5 tỷ đồng, giao dịch không thuộc diện miễn thuế và 5 tỷ đồng là giá được xác định để tính thuế:
5 tỷ đồng × 2% = 100 triệu đồng
Người bán phải nộp 100 triệu đồng thuế TNCN.
Điều này cũng có nghĩa các khoản như giá mua căn nhà trước đó, chi phí sửa chữa hay khoản chênh lệch lợi nhuận không được lấy ra để tính lại thuế theo công thức “giá bán trừ giá vốn rồi nhân 2%”.
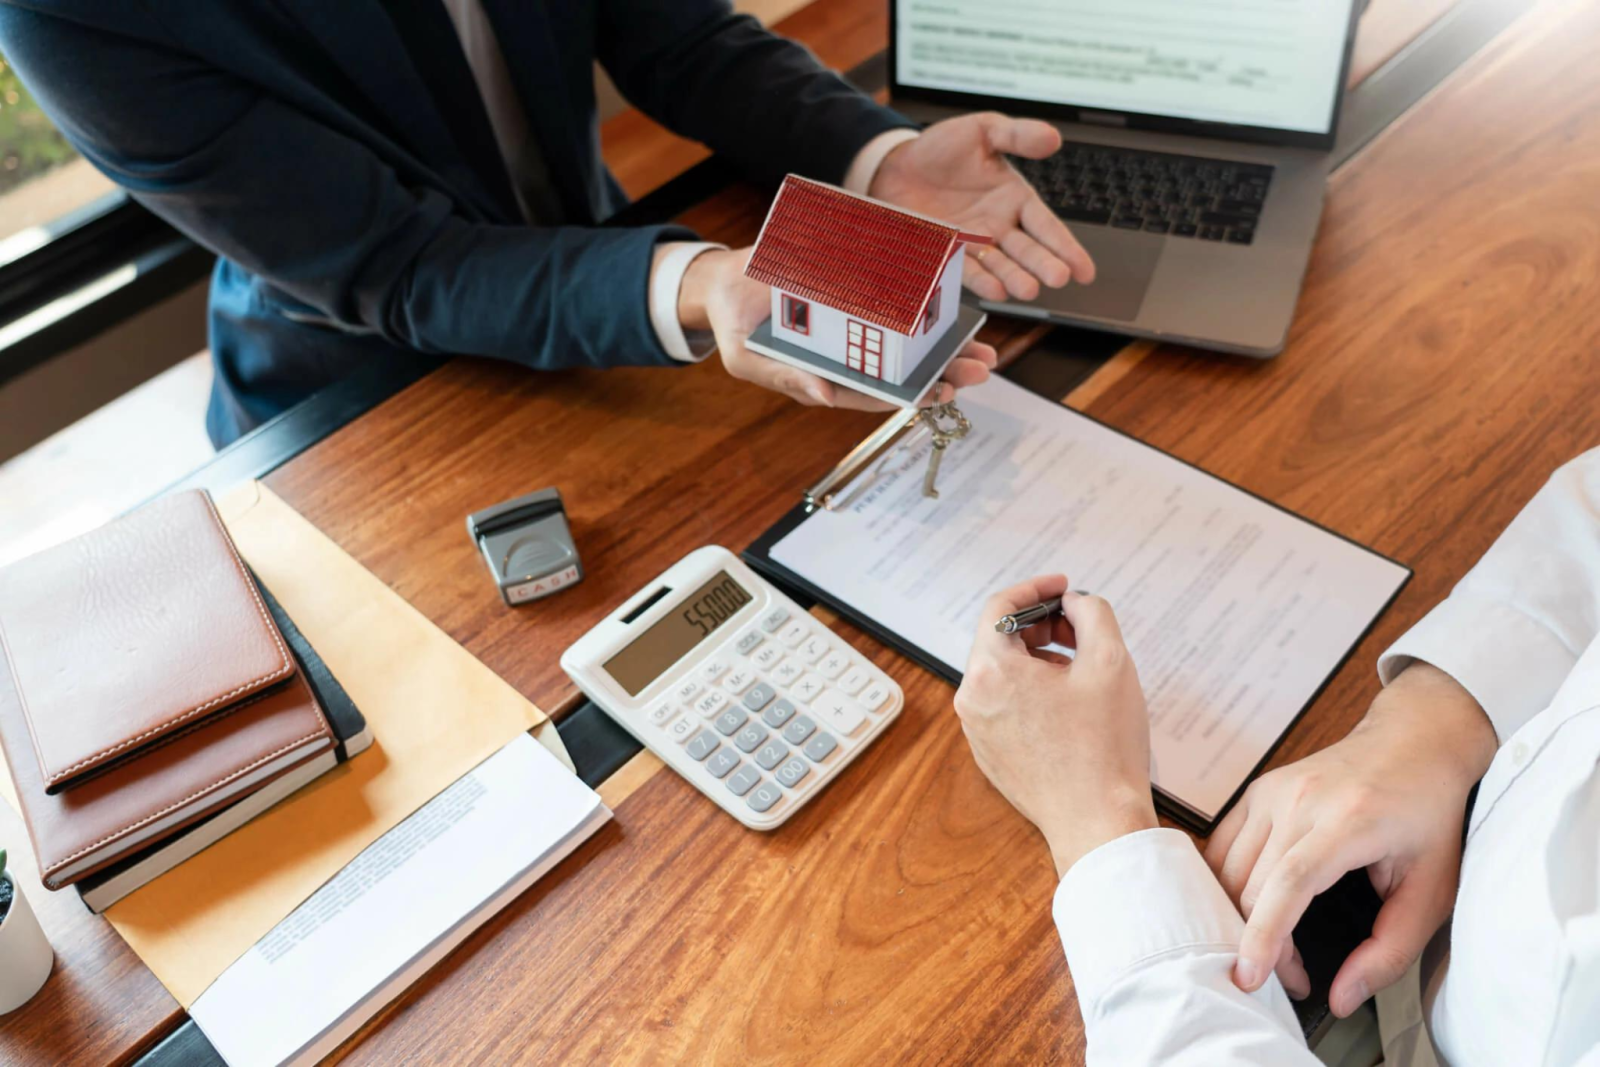
Giá chuyển nhượng là cơ sở quan trọng khi xác định thuế TNCN. Ảnh: Sưu tầm.
Không phải mọi giao dịch đều lấy nguyên giá ghi trên hợp đồng để tính thuế. Nếu hợp đồng chuyển nhượng quyền sử dụng đất không ghi giá đất hoặc giá đất ghi trên hợp đồng thấp hơn mức được xác định theo bảng giá đất và hệ số điều chỉnh giá đất (nếu có), giá tính thuế đối với phần đất được xác định theo quy định tương ứng của pháp luật đất đai.
Với nhà, kết cấu hạ tầng và công trình gắn liền với đất, trường hợp giá trị ghi trên hợp đồng thấp hơn giá tính lệ phí trước bạ nhà do UBND cấp tỉnh quy định, phần tài sản này được xác định theo mức giá tính lệ phí trước bạ. Nếu địa phương chưa có quy định, giá trị được xác định theo các căn cứ mà Nghị định 253/2026/NĐ-CP quy định.
Do đó, khi tính thuế cho một giao dịch cụ thể, cần xác định giá tính thuế trước rồi mới áp dụng thuế suất 2%, thay vì mặc định lấy giá mua bán thực tế nhân 2%.
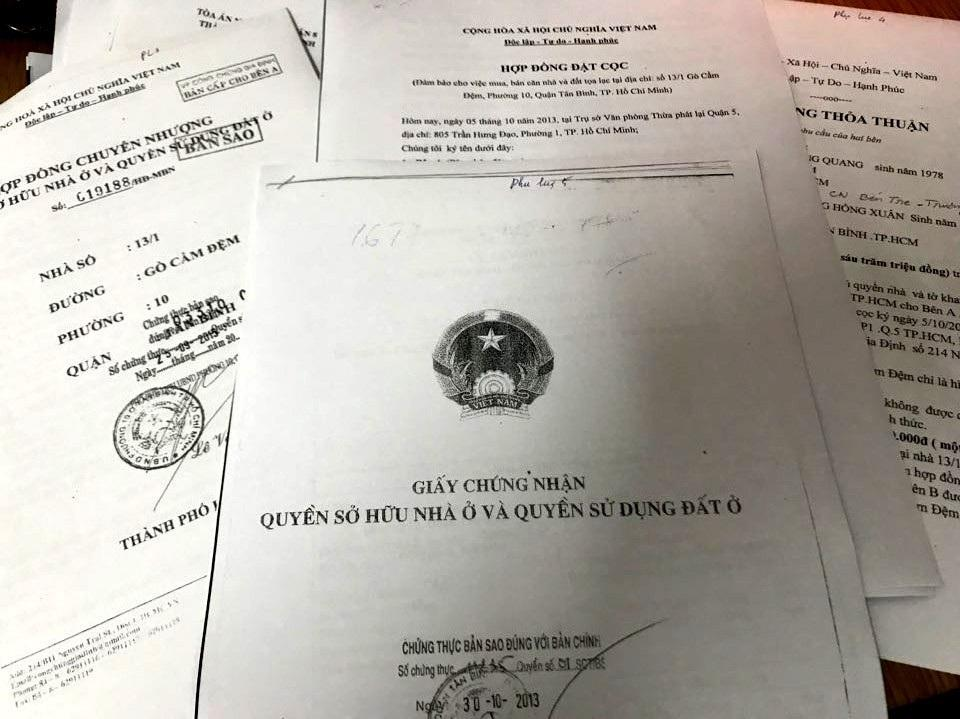
Giá chuyển nhượng và căn cứ xác định giá tính thuế cần được đối chiếu. Ảnh: Sưu tầm.
Không phải mọi giao dịch bán nhà đều phát sinh thuế TNCN, Luật Thuế TNCN hiện hành quy định một số trường hợp được miễn, trong đó phổ biến với chuyển nhượng giữa những người có quan hệ thân nhân và chuyển nhượng nhà ở, đất ở duy nhất của cá nhân tại Việt Nam.
Thu nhập từ chuyển nhượng bất động sản được miễn thuế TNCN nếu giao dịch được thực hiện giữa:
Quy định này áp dụng đối với thu nhập từ chuyển nhượng, nhận thừa kế hoặc nhận quà tặng là bất động sản giữa các nhóm quan hệ nêu trên. Riêng trường hợp vợ chồng ly hôn, thu nhập từ việc phân chia bất động sản theo thỏa thuận giữa hai bên hoặc theo phán quyết của Tòa án cũng thuộc diện miễn thuế TNCN. Đây là trường hợp phân chia tài sản khi chấm dứt quan hệ hôn nhân, không phải giao dịch mua bán nhà thông thường.
Chuyển nhượng nhà đất giữa một số thành viên gia đình có thể được miễn thuế. Ảnh: Sưu tầm.
Cá nhân chuyển nhượng nhà ở, quyền sử dụng đất ở và tài sản gắn liền với đất ở trong trường hợp chỉ có một nhà ở, đất ở duy nhất tại Việt Nam cũng thuộc diện miễn thuế TNCN. Tuy nhiên, việc chỉ có một căn nhà không phải điều kiện duy nhất để được miễn thuế.
Người chuyển nhượng phải đồng thời đáp ứng các điều kiện sau:
Với nhà, đất thuộc sở hữu hoặc quyền sử dụng chung, điều kiện miễn thuế được xem xét riêng cho từng cá nhân. Chẳng hạn, vợ chồng cùng đứng tên một căn nhà nhưng một người còn có nhà ở hoặc đất ở khác tại Việt Nam thì người đó không đáp ứng điều kiện miễn; người còn lại nếu không có nhà ở, đất ở khác có thể được xem xét miễn thuế cho phần thu nhập của mình.
Quy định miễn thuế đối với nhà ở, đất ở duy nhất không áp dụng cho trường hợp chuyển nhượng nhà ở hoặc công trình xây dựng hình thành trong tương lai. Người chuyển nhượng tự kê khai trường hợp được miễn và chịu trách nhiệm về thông tin đã khai. Nếu kê khai không đúng, số thuế có thể bị truy thu và xử phạt theo quy định.
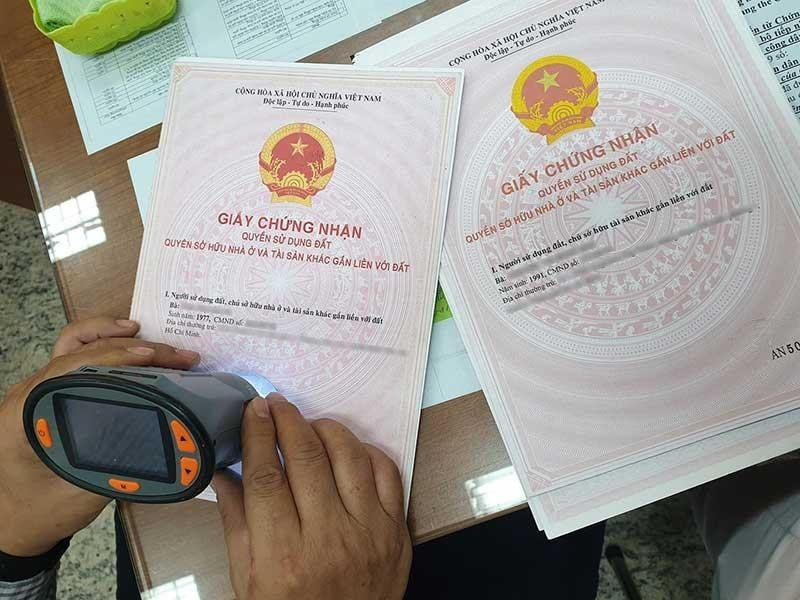
Giấy chứng nhận là giấy tờ cần đối chiếu khi xác định quyền sở hữu, sử dụng nhà đất. Ảnh: Sưu tầm.
Nhà đang thế chấp ngân hàng vẫn có thể được chuyển nhượng, nhưng việc tài sản đang thế chấp không phải là căn cứ để miễn thuế TNCN. Nghị định quy định riêng cách xử lý nghĩa vụ thuế đối với trường hợp bất động sản được dùng để bảo đảm khoản vay.
Có hai tình huống cần phân biệt.
Nếu tổ chức tín dụng xử lý tài sản bảo đảm để thu hồi nợ, trường hợp cá nhân đến hạn trả nợ nhưng không có khả năng thanh toán, tổ chức tín dụng thực hiện thủ tục xử lý tài sản bảo đảm. Khi đó, tổ chức tín dụng thực hiện khai thuế thay, nộp thuế thay cho cá nhân trước khi thanh toán các khoản nợ theo quy định.
Nếu chủ nhà chủ động chuyển nhượng tài sản đang thế chấp để thanh toán khoản nợ, người có quyền sử dụng đất, quyền sở hữu nhà vẫn phải khai và nộp thuế TNCN. Trường hợp tổ chức hoặc cá nhân thực hiện thủ tục chuyển nhượng thay thì bên đó có thể khai, nộp thuế thay cho chủ sở hữu trước khi thực hiện thanh toán các khoản nợ. Quy định này áp dụng cả khi chuyển nhượng toàn bộ hoặc một phần bất động sản.
Nhà đất thế chấp ngân hàng cần xử lý nghĩa vụ khoản vay trước khi chuyển nhượng. Ảnh: Sưu tầm.
Tình trạng thế chấp và điều kiện miễn thuế là hai vấn đề độc lập. Nếu tài sản thế chấp đồng thời đáp ứng điều kiện là nhà ở, đất ở duy nhất, người bán vẫn có thể được xem xét miễn thuế theo quy định.
Về bản chất, người có thu nhập từ chuyển nhượng bất động sản là người nộp thuế. Tuy nhiên, các bên có thể thỏa thuận trong hợp đồng để bên mua thực hiện việc khai, nộp thuế thay cho bên bán. Khi đó, thời điểm xác định thu nhập tính thuế cũng được quy định khác với trường hợp thông thường.
Cụ thể:
Vì vậy, điều khoản về bên thực hiện nghĩa vụ thuế trong hợp đồng cũng cần được kiểm tra thay vì chỉ quan tâm đến giá bán.
Nếu bất động sản thuộc sở hữu của nhiều người, nghĩa vụ thuế được xác định riêng cho từng người theo tỷ lệ sở hữu.
Ví dụ, hai người cùng sở hữu một căn nhà trị giá 6 tỷ đồng và có tỷ lệ sở hữu 50:50. Nếu không thuộc trường hợp miễn thuế:
Tỷ lệ sở hữu có thể được xác định dựa trên thỏa thuận góp vốn, di chúc, quyết định phân chia của tòa án hoặc tài liệu hợp pháp khác. Nếu không có tài liệu xác định tỷ lệ, Nghị định quy định cách xác định theo tỷ lệ bình quân. Các đồng sở hữu có thể ủy quyền cho một người đại diện thực hiện việc nộp thuế.
Bất động sản đồng sở hữu cần xác định phần quyền của từng người. Ảnh: Sưu tầm.
Từ ngày 1/7/2026, Luật Thuế thu nhập cá nhân số 109/2025/QH15 có hiệu lực; Nghị định 253/2026/NĐ-CP cũng có hiệu lực từ cùng ngày để hướng dẫn thi hành. Vì vậy, các giao dịch chuyển nhượng phát sinh từ thời điểm này cần được đối chiếu với quy định mới thay vì áp dụng máy móc công thức hoặc điều kiện miễn thuế của các quy định trước đây.
Khi tự tính thuế, nên xác định theo thứ tự: giá chuyển nhượng → giá tính thuế theo quy định → thuế suất 2% → kiểm tra trường hợp miễn thuế. Đặc biệt, nếu giá trên hợp đồng thấp hơn mức giá được xác định theo bảng giá đất, hệ số điều chỉnh hoặc quy định về giá trị nhà, số tiền dùng để tính thuế có thể không đơn giản là giá mà hai bên thỏa thuận.
Ngoài thuế TNCN, giao dịch mua bán nhà đất còn có thể phát sinh lệ phí trước bạ và các khoản phí, lệ phí khác. Đây là các khoản nghĩa vụ khác với thuế TNCN nên cần tách riêng khi tính tổng chi phí sang tên.
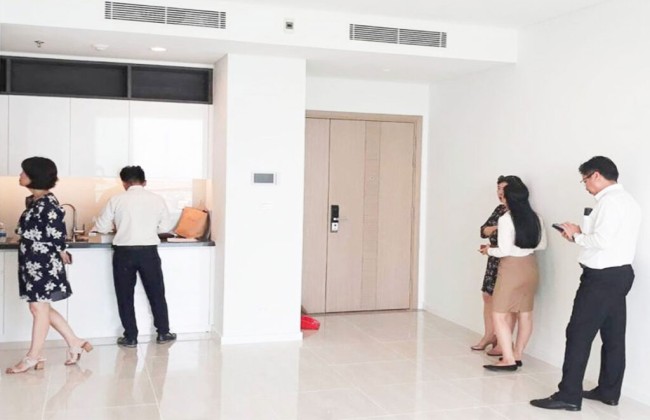
Kiểm tra nhận nhà khi bàn giao là bước quan trọng giúp người mua phát hiện các lỗi thi công, đối chiếu diện tích và xác nhận tình trạng thực tế của bất động sản trước khi ký biên bản. Chuẩn bị checklist đầy đủ và biết cách ghi nhận các vấn đề phát sinh sẽ giúp quá trình nhận nhà minh bạch hơn, hạn chế tranh chấp và phát sinh chi phí sửa chữa sau này.
 Tin nóng
 Dự án tiềm năng
